Inventaire tournant : la méthode pour des stocks fiables toute l'année
Fin décembre, le dépôt ferme et toute l'équipe compte pendant deux jours. On découvre des écarts accumulés depuis onze mois, que plus personne ne sait expliquer. On corrige les chiffres, on passe les manquants en pertes, et trois mois plus tard le stock théorique est de nouveau faux. L'inventaire tournant sort de ce cycle : au lieu de tout compter une fois par an, on compte un peu, tout le temps.
Ce guide définit l'inventaire tournant, le compare à l'inventaire annuel et à l'inventaire permanent, puis détaille une méthode de mise en place en 6 étapes (classification ABC, fréquences de comptage, traitement des écarts) avec un exemple chiffré de dépôt BTP. La méthode vaut pour un entrepôt comme pour un magasin de chantier ou un stock d'atelier.
En bref : l'inventaire tournant consiste à compter une petite portion du stock à intervalles réguliers, de sorte que chaque référence soit vérifiée au moins une fois par an, sans jamais fermer le dépôt. Les écarts sont détectés en quelques semaines, quand on peut encore en retrouver la cause. Le travail se répartit en sessions de 30 à 60 minutes. Adossée à un inventaire permanent fiable, la méthode peut répondre à l'obligation comptable d'inventaire annuel, à condition que les comptages soient tracés.
Qu'est-ce qu'un inventaire tournant ?
L'inventaire tournant (aussi appelé comptage cyclique, inventaire cyclique ou cycle counting) est une méthode de contrôle des stocks qui consiste à compter physiquement une fraction du stock à intervalles réguliers, chaque jour, chaque semaine ou chaque mois, de sorte que l'ensemble des références soit vérifié au moins une fois dans l'année.
Au lieu de mobiliser toute l'équipe sur un comptage unique, on découpe le stock en portions : par zone de rayonnage, par famille d'articles ou par classe de valeur. Chaque portion a sa date de passage dans un planning annuel. Le lundi matin, le magasinier compte l'allée 3 ; la semaine suivante, les consommables électriques ; et ainsi de suite, en boucle.
À chaque passage, la quantité relevée est comparée au stock théorique. Un écart est analysé et corrigé tout de suite, pas dans huit mois. C'est tout l'intérêt de la méthode : l'inventaire cesse d'être un événement subi et devient une routine courte, intégrée au travail normal du dépôt.
Inventaire tournant, annuel ou permanent : quelles différences ?
Ces trois termes sont souvent confondus. L'inventaire permanent est le suivi en continu des entrées et sorties dans un logiciel : il donne un stock théorique à tout instant, sans garantir que ce chiffre soit juste. L'inventaire physique, annuel ou tournant, est le comptage réel qui vérifie puis corrige ce théorique.
| Critère | Inventaire annuel | Inventaire tournant | Inventaire permanent |
|---|---|---|---|
| Principe | Comptage complet en une seule opération | Comptages partiels répartis sur l'année | Suivi informatique continu des mouvements |
| Arrêt d'activité | Oui, le temps du comptage | Non | Non |
| Détection des écarts | Jusqu'à 12 mois après les faits | En quelques semaines | Aucune sans comptage physique |
| Charge de travail | Pic intense, équipe complète mobilisée | Lissée : 30 à 60 min par session | Saisie au fil de l'eau |
| Fiabilité obtenue | Bonne le jour J, se dégrade ensuite | Élevée en continu | Dérive si aucun comptage ne la vérifie |
Les deux approches physiques ne s'opposent pas : beaucoup d'entreprises gardent un inventaire annuel allégé pour la clôture comptable et s'appuient sur le tournant pour maintenir la fiabilité le reste de l'année.
Et la conformité comptable ?
Le Code de commerce (article L123-12) impose de contrôler « au moins une fois tous les douze mois » l'existence et la valeur des éléments d'actif. Avec un inventaire permanent fiable, des comptages tournants peuvent remplir cette obligation, à deux conditions : chaque référence doit être comptée au moins une fois dans l'exercice, et la procédure doit être documentée (planning, feuilles de comptage, traitement des écarts). Faites valider cette organisation par votre expert-comptable : ce sont ces traces que lui ou votre commissaire aux comptes demandera.
Pourquoi passer à l'inventaire tournant
Le premier bénéfice est opérationnel : un écart détecté trois semaines après les faits a encore une explication. On se souvient de la livraison arrivée pendant les congés, du dépannage urgent parti sans bon de sortie. Un écart découvert onze mois plus tard n'a plus d'histoire : on passe la perte en casse et on recommence.
Ce que 30 campagnes d'inventaire révèlent sur la nature des écarts
La littérature sur l'inventaire parle beaucoup de vol. Nos propres données disent autre chose.
Substock enregistre chaque écart constaté pendant un comptage, avec son motif. Entre le 11 mai et le 31 juillet 2026, 30 campagnes d'inventaire ont été menées dans huit espaces de travail de l'application : dépôts BTP, ateliers et magasins de chantier. Elles totalisent 5 087 lignes comptées et 462 écarts qualifiés un par un par les équipes terrain.
9,1 % des lignes comptées présentent un écart. Voici comment ils se répartissent :
| Motif de l'écart | Nombre | Part |
|---|---|---|
| Mauvais emplacement, l'article est là mais ailleurs | 224 | 48,5 % |
| Consommé sans déclaration | 82 | 17,7 % |
| Retrouvé, présent sans être au stock théorique | 72 | 15,6 % |
| Autre motif | 52 | 11,3 % |
| Casse | 17 | 3,7 % |
| Perdu | 12 | 2,6 % |
| Volé | 3 | 0,6 % |
Deux enseignements, et le second est contre-intuitif.
329 écarts sur 462, soit 71 %, portent sur du matériel en trop. Présent physiquement, mais absent du système ou rangé ailleurs que là où il aurait dû être. Le matériel est là ; c'est l'information qui était fausse, pas le stock. Un inventaire tournant ne « récupère » donc pas d'abord du matériel perdu : il resynchronise une base avec une réalité physique qui, elle, n'avait pas bougé.
Le vol pèse 0,6 % des écarts, soit trois cas sur 462. À lire avec prudence : ce chiffre ne dit pas que le vol est rare dans le BTP, il dit que le vol explique très peu des écarts d'inventaire. Quand un chiffre ne correspond pas, l'hypothèse du vol est presque toujours la mauvaise. Chercher un coupable coûte du temps et abîme la relation avec les équipes, alors que la cause réelle est le plus souvent un emplacement, une sortie non saisie ou une consommation non déclarée.
Périmètre de ces chiffres : les campagnes réalisées dans Substock sur la période indiquée. Six espaces de travail portent ces 462 écarts. C'est un échantillon réel mais restreint, pas une mesure représentative du secteur. Il vaut pour la hiérarchie des causes, pas pour des taux nationaux.

Le vol pèse 0,6 % des écarts ; le mauvais emplacement, près de la moitié
Mettre en place un inventaire tournant : la méthode en 6 étapes
1. Fiabiliser le référentiel articles
Avant de compter, il faut savoir quoi compter. Passez en revue votre base articles : doublons à fusionner, références mortes à archiver, unités de comptage à clarifier (compte-t-on des boîtes ou des pièces ?). Chaque article doit avoir un emplacement attitré. Un comptage lancé sur un référentiel sale produit des écarts artificiels qui découragent tout le monde dès le premier mois.
En serrurerie-métallerie, l'unité de comptage se tranche à l'atelier comme au fourgon : tubes et tôles en barres entières ou en chutes, quincaillerie à la boîte ou à la pièce. Voir notre page logiciel pour serruriers-métalliers.
2. Classer les articles avec la méthode ABC
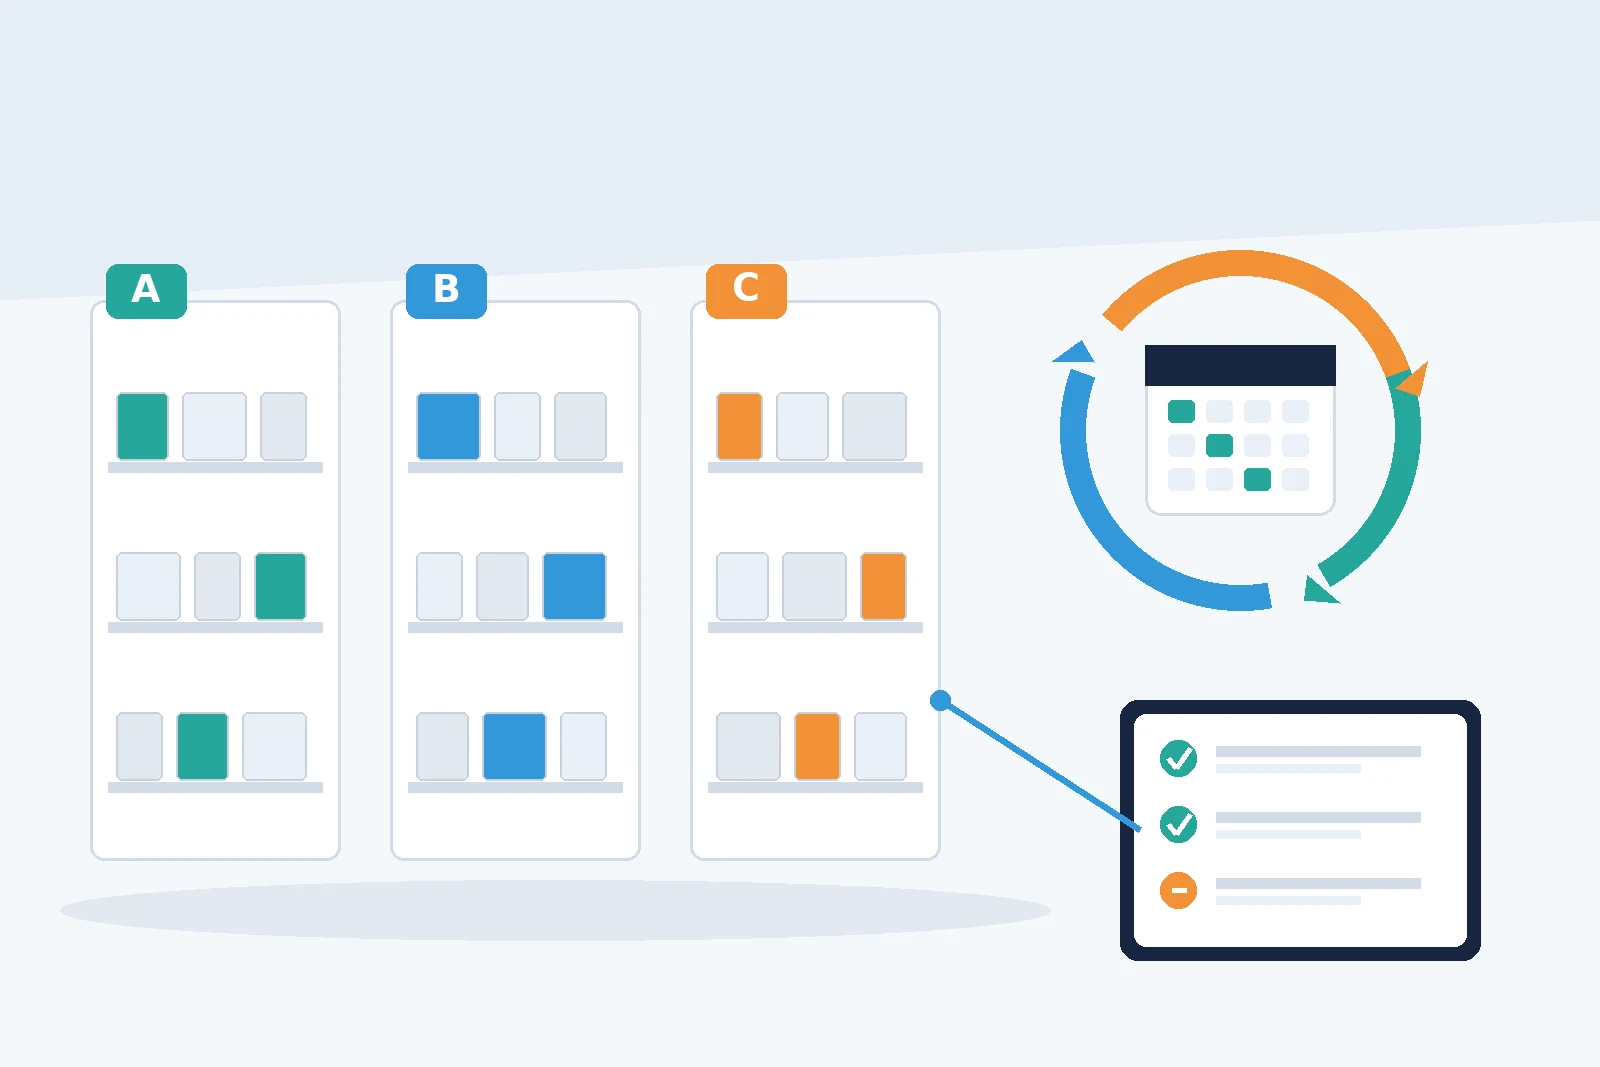
Tous les articles ne méritent pas la même attention. La classification ABC répartit le stock selon la valeur consommée, ou selon la criticité pour l'exploitation :
| Classe | Profil type | Part des références | Part de la valeur | Fréquence de comptage |
|---|---|---|---|---|
| A | Forte valeur ou forte rotation : électroportatif, pièces coûteuses, matériel sensible au vol | 10 à 20 % | 70 à 80 % | Tous les 1 à 3 mois |
| B | Valeur intermédiaire : accessoires, petit matériel courant | 20 à 30 % | 15 à 20 % | Tous les 3 à 6 mois |
| C | Faible valeur unitaire : visserie, consommables banals | 50 à 70 % | 5 à 10 % | 1 à 2 fois par an |
Ajoutez une règle de bon sens : tout article ayant présenté un écart lors du dernier comptage remonte temporairement d'une classe, jusqu'à deux passages justes consécutifs.
3. Construire le planning annuel de comptage
Traduisez les fréquences en un calendrier concret. Deux logiques possibles, souvent combinées : par classe (les A reviennent tous les deux mois) et par zone (chaque session couvre une allée ou un rayonnage complet, ce qui évite les oublis). Prévoyez des sessions courtes : 30 à 60 minutes, 20 à 50 références, à heure fixe (par exemple le lundi à 7 h 30, avant l'ouverture du magasin). Un créneau court et régulier survit aux coups de bourre ; une demi-journée mensuelle finit toujours par sauter.
4. Cadrer la procédure de comptage terrain
Une procédure de comptage tient en une page, sinon personne ne l'applique. Quatre règles suffisent.
Compter à l'aveugle. Le compteur ne doit pas voir la quantité théorique. Sinon il la confirme, par réflexe et non par malhonnêteté. La liste porte la référence et l'emplacement, jamais le chiffre attendu.
Compter petit. Quelques lignes par tâche de comptage : c'est ce qui fait qu'une session tient dans un début de journée et qu'elle a lieu réellement. Les très grosses tâches relèvent des inventaires de reprise, pas de la routine.
Clore vite. Une campagne qui traîne perd sa valeur : les mouvements continuent pendant le comptage et les écarts deviennent inexplicables.
Séparer qui compte et qui valide. Le magasinier relève, le responsable arbitre les écarts au-delà d'un seuil. C'est ce qui rend les chiffres vérifiables par votre expert-comptable.
5. Traiter les écarts — et surtout leurs causes
Corriger le stock théorique ne suffit pas : sans analyse, le même écart reviendra au prochain passage. Pour chaque écart confirmé, notez la cause probable : réception non saisie, sortie non enregistrée, erreur d'unité, casse non déclarée, vol. Fixez un seuil de validation : par exemple, tout écart supérieur à 100 € ou à 5 % de la quantité doit être approuvé par le responsable. Au bout d'un trimestre, le tableau des causes montre où votre processus fuit, souvent mieux qu'un audit d'inventaire complet.
6. Suivre deux indicateurs, pas dix
Deux chiffres suffisent pour suivre la démarche : le taux de fiabilité (part des références comptées sans écart ; visez plus de 95 %, et 98 % sur les A) et la valeur absolue des écarts par mois, en euros. Affichez-les au dépôt : quand l'équipe voit la courbe monter, la routine tient toute seule.
Les erreurs qui font échouer un inventaire tournant
Quatre causes d'échec reviennent, et aucune n'est technique.
Compter avant d'avoir nettoyé le référentiel. Doublons, unités ambiguës, articles sans emplacement : le premier comptage produit alors des écarts artificiels en masse. L'équipe conclut que la méthode ne marche pas et abandonne au deuxième mois.
Programmer des sessions trop longues. Une demi-journée mensuelle saute à la première urgence. Une session courte à heure fixe survit.
Corriger le chiffre sans qualifier la cause. C'est l'erreur la plus coûteuse. Un écart corrigé sans motif reviendra au prochain passage, à l'identique. Sans la qualification, impossible de savoir si vos écarts sont, comme dans les campagnes Substock citées plus haut (48,5 %), d'abord des problèmes d'emplacement, et donc impossible de les traiter à la source.
Traiter l'inventaire comme un contrôle des personnes. Si l'équipe comprend qu'on cherche un voleur, elle cesse de signaler les anomalies. Les données ci-dessus expliquent pourquoi c'est doublement contre-productif : le vol représente trois écarts sur 462.
Un cas réel : 159 objets que le système ne connaissait pas
Ce cas vient d'une campagne d'inventaire menée dans l'un des espaces de travail Substock, entre mai et juillet 2026. C'est un cas unique, pas une moyenne ni un chiffre de marché, rapporté tel que la base l'enregistre.
En comptant ses dépôts, l'équipe a rencontré 159 objets bien présents physiquement, que le système ne savait pas identifier. Pas des articles manquants : des articles en trop, tenus en main, impossibles à rattacher à une fiche.
Deux détails rendent ce cas instructif.
Dans 93 % des cas, aucun numéro unique n'était visible sur l'objet. Ni étiquette, ni gravure, ni référence lisible. Le matériel existait, il était utilisable, mais rien sur lui ne le reliait à quoi que ce soit.
Sur les 155 cas tranchés, tous ont donné lieu à la création d'une fiche neuve, aucun au rattachement à une fiche existante. Autrement dit, l'équipe n'a jamais retrouvé un article qu'elle avait perdu de vue. Elle a découvert du matériel qui n'avait jamais été enregistré.
La conclusion est l'inverse de ce qu'on attend d'un inventaire. Le stock réel ne manquait pas au stock théorique : il le dépassait. Des achats, des retours de chantier, des reprises de matériel étaient entrés dans le dépôt sans passer par la saisie, et personne ne s'en était aperçu, puisqu'un stock excédentaire ne déclenche aucune alerte, ne crée aucune rupture et ne fait râler personne.
C'est le principal angle mort des méthodes qui ne comptent que ce qu'elles cherchent. Un comptage tournant bien mené vérifie que les articles attendus sont là, mais il oblige aussi à regarder ce qui se trouve sur l'étagère et n'aurait pas dû y être.
Quarante-huit jours entre le mouvement et le constat
Second chiffre, mesuré cette fois sur l'ensemble des campagnes menées dans l'outil. Pour les 202 écarts dont on peut dater le dernier mouvement de l'article concerné, la médiane est de 48 jours entre ce mouvement et le constat de l'écart. Le maximum observé est de 93 jours.
Quarante-huit jours, c'est encore une durée où quelqu'un se souvient. On retrouve le bon de livraison, on se rappelle du dépannage du vendredi soir, on identifie l'équipe qui est passée. Au-delà de trois mois, l'écart n'a plus d'histoire, et la seule issue est de passer la perte en écriture, ce qui ne corrige rien et recommencera.
C'est l'argument le plus concret en faveur du comptage tournant : il ne rend pas l'inventaire plus juste par magie, il le rend explicable.
Exemple chiffré : un dépôt BTP de 800 références
Contrairement au cas rapporté plus haut, cet exemple est une illustration construite. Prenons une entreprise de travaux publics avec un dépôt central : 800 références entre électroportatif, élingues, disques, EPI et visserie. Jusqu'ici, elle faisait un inventaire annuel en décembre, avec deux jours de fermeture, et passait chaque année 8 000 à 12 000 € d'écarts inexpliqués en pertes.
Mise en place du tournant : classification ABC (90 références A, 210 B, 500 C), une session de 45 minutes chaque lundi matin, menée par le magasinier avec une application de scan sur smartphone. Chaque session couvre 30 à 40 références selon le planning. Sur une année, chaque article A est compté six fois, chaque B trois fois, chaque C une fois : l'équivalent d'un inventaire complet, sans une heure de fermeture.
Au bout de six mois, les écarts récurrents ont fait apparaître deux causes : les retours de chantier non enregistrés le vendredi soir, et une zone de consommables en libre-service. L'entreprise corrige deux processus (un point de contrôle de stock au retour de chantier, et des quantités servies par le magasinier) et le taux de fiabilité remonte. La clôture de décembre se fait sur les comptages de l'année, validée par l'expert-comptable sans inventaire de fermeture.
Digitaliser l'inventaire tournant avec Substock
Quand un inventaire tournant échoue, la méthode est rarement en cause. C'est la logistique de la méthode qui lâche : tenir le planning, éditer les listes, tracer les écarts, maintenir le théorique. Un logiciel de gestion de stock en prend une partie en charge. Avec Substock, vous ouvrez une campagne par dépôt, véhicule, utilisateur ou catégorie, puis vous comptez au scan sur mobile. Chaque écart est enregistré avec son motif avant la correction du stock. Le planning des passages, lui, reste à tenir de votre côté : Substock ne planifie pas les comptages tournants.
FAQ — Inventaire tournant
Qu'est-ce qu'un inventaire tournant ?
C'est une méthode de contrôle des stocks qui consiste à compter physiquement une petite partie du stock à intervalles réguliers (chaque jour, semaine ou mois), de façon à ce que chaque référence soit vérifiée au moins une fois dans l'année, sans arrêter l'activité. On parle aussi de comptage cyclique.
Quelle est la différence entre inventaire tournant et inventaire annuel ?
L'inventaire annuel compte la totalité du stock en une seule opération, souvent en fermant le dépôt le temps du comptage. L'inventaire tournant répartit ce comptage sur toute l'année, par zones ou familles d'articles : les écarts sont détectés en quelques semaines plutôt qu'en fin d'exercice, et l'activité n'est jamais interrompue.
L'inventaire tournant est-il accepté pour la clôture comptable ?
En général, oui. L'obligation légale est de contrôler par inventaire, au moins une fois tous les douze mois, l'existence et la valeur des actifs. Un inventaire permanent fiable, appuyé par des comptages tournants, peut y répondre, à condition que chaque référence soit comptée au moins une fois dans l'exercice et que la procédure soit documentée et traçable. Faites valider cette organisation par votre expert-comptable.
À quelle fréquence faut-il compter chaque article ?
Selon sa classe ABC : les articles A (forte valeur ou forte rotation) tous les 1 à 3 mois, les articles B tous les 3 à 6 mois, les articles C une à deux fois par an. Tout article en écart au dernier passage est recompté plus tôt.
Qui doit réaliser les comptages tournants ?
Une personne qui connaît le stock (magasinier ou chef de dépôt), avec une séparation des rôles : celui qui compte n'est pas celui qui valide les écarts. Chaque comptage doit être tracé avec la date, le nom du compteur, la quantité relevée et l'écart constaté.
Faut-il un logiciel pour mettre en place un inventaire tournant ?
Sur un très petit stock, un tableur peut suffire pour démarrer, mais le planning, l'historique des comptages et le stock théorique deviennent vite ingérables à la main. Un logiciel de gestion de stock avec scan génère les listes de comptage, enregistre les écarts et tient le stock théorique à jour à chaque saisie.
Quel taux de fiabilité de stock viser ?
Un stock compté une seule fois par an perd vite en fiabilité. Avec un inventaire tournant tenu sérieusement, l'objectif réaliste est de dépasser 95 % de références justes, et 98 % sur les articles de classe A.
L'essentiel à retenir
L'inventaire tournant remplace le marathon annuel par une routine courte qui garde le stock juste toute l'année. La mécanique tient en trois décisions : classer les articles (ABC), fixer un planning tenable (des sessions courtes, à heure fixe), et traiter les causes des écarts plutôt que leurs seuls chiffres.
En quelques mois, le stock théorique redevient un chiffre fiable, pour commander, pour préparer les chantiers ou les interventions, et pour la clôture comptable. Si éditer une liste de comptage vous prend aujourd'hui plus de cinq minutes, il est sans doute temps de passer à un logiciel de gestion d'inventaire.
Compter plus vite et corriger les écarts
Avec Substock, vous faites l'inventaire au scan mobile, dépôt par dépôt ou véhicule par véhicule. L'application calcule les écarts, vous en notez le motif, puis vous corrigez le stock. Voir le logiciel d'inventaire et la page gestion des stocks.