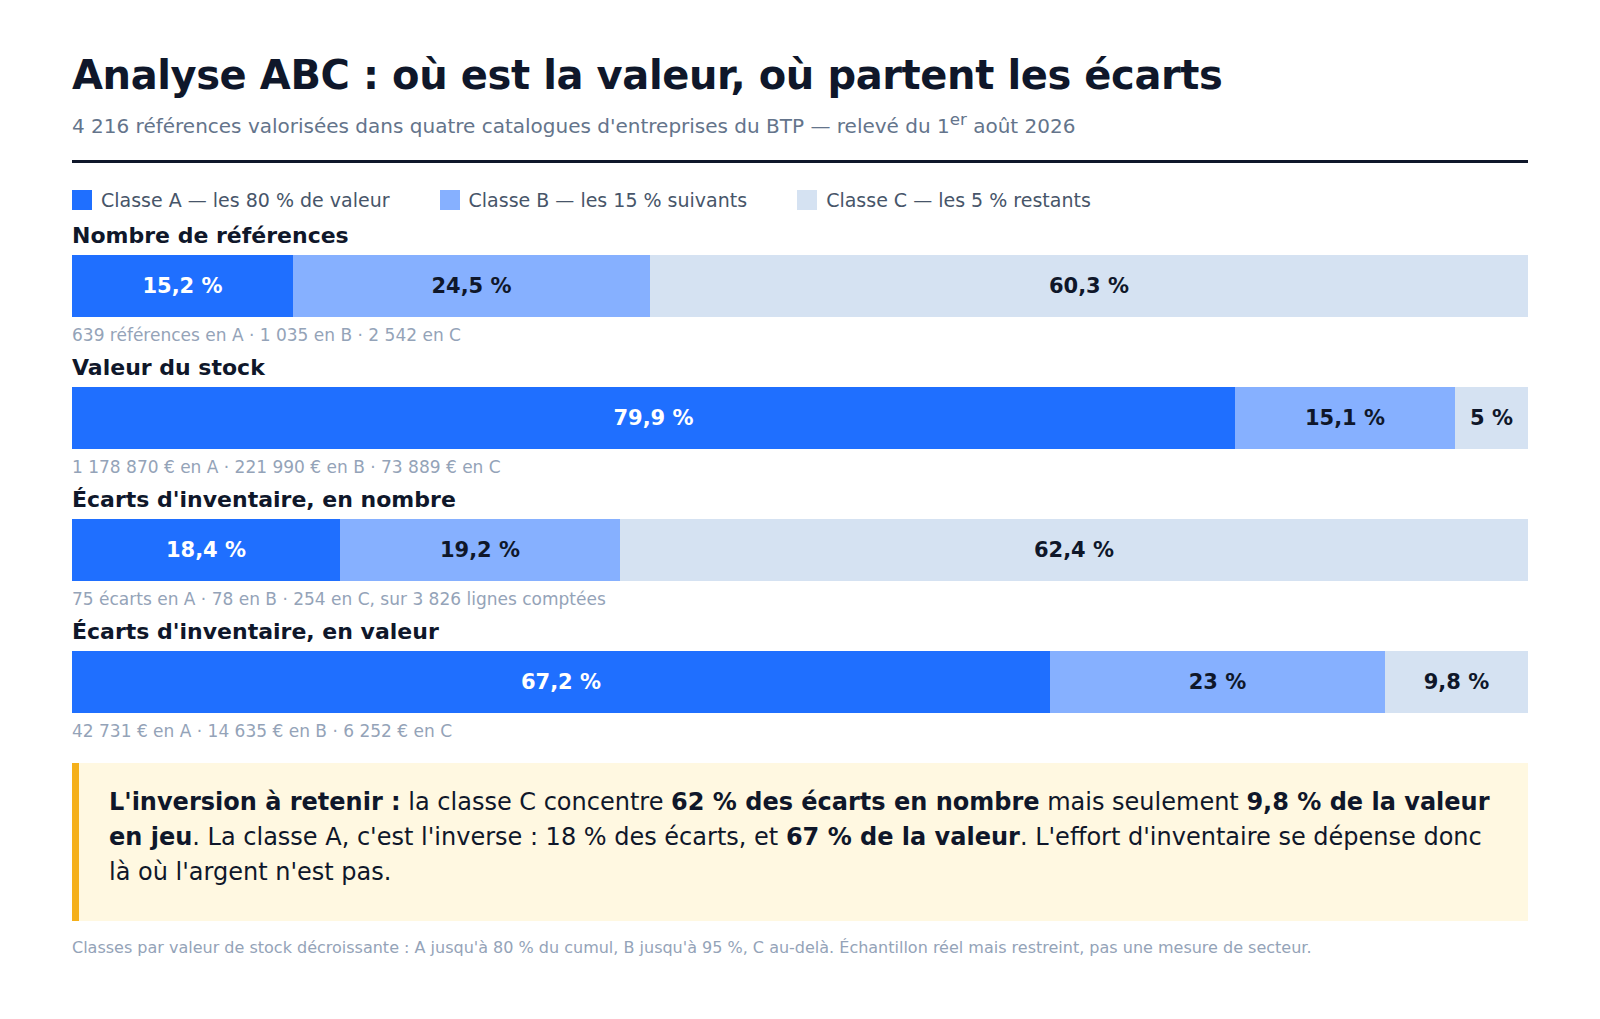
L'analyse ABC classe les références d'un stock par valeur décroissante et les répartit en trois groupes : la classe A, le petit nombre d'articles qui portent environ 80 % de la valeur ; la classe B, les 15 % suivants ; la classe C, la longue traîne qui ne pèse que 5 %. L'idée est simple : on ne gère pas de la même façon ce qui vaut mille euros et ce qui en vaut deux.
La méthode est enseignée partout, et toujours avec un tableau inventé. Nous avons voulu voir ce qu'elle donne sur des stocks réels : 4 216 références valorisées dans quatre catalogues d'entreprises du BTP suivis dans Substock, et les 3 826 lignes comptées lors de leurs campagnes d'inventaire.
Attention : il existe deux méthodes ABC sans rapport
C'est la première source de confusion, autant la lever tout de suite.
En comptabilité analytique, la méthode ABC désigne l'Activity-Based Costing. Elle répartit les charges indirectes sur des activités pour reconstituer un coût de revient plus juste que la méthode des centres d'analyse. C'est un sujet de contrôle de gestion.
En gestion de stock, l'analyse ABC classe les articles par valeur selon le principe de Pareto. C'est un sujet de logistique et de magasin.
Les deux portent le même sigle et n'ont rien de commun : ni le même objet, ni le même calcul, ni les mêmes utilisateurs. Cet article ne traite que de la seconde. Si vous cherchez le calcul de coûts par activité, ce n'est pas ici.
La règle des 20/80 se vérifie, et elle se durcit avec la taille du catalogue
On dit en général que 20 % des références portent 80 % de la valeur. Nous l'avons vérifié sur quatre catalogues pris séparément, sans sélection : tous ceux qui dépassent 500 références valorisées. Pour qu'aucune entreprise ne soit reconnaissable, le nombre de références est arrondi à la centaine et la valeur du stock au millier d'euros.
| Catalogue | Références | Valeur du stock | Part de valeur des 20 % les plus chers | Part des références atteignant 80 % de la valeur |
|---|---|---|---|---|
| 1 | 2 000 | 832 000 € | 89,0 % | 10,7 % |
| 2 | 900 | 317 000 € | 82,2 % | 18,0 % |
| 3 | 700 | 112 000 € | 80,1 % | 19,8 % |
| 4 | 600 | 214 000 € | 79,5 % | 20,3 % |
La règle tient, et de près : les 20 % de références les plus chères portent entre 79,5 % et 89,0 % de la valeur, sur quatre catalogues indépendants qui n'ont ni le même métier ni la même taille.
Le tableau montre aussi un fait moins connu : plus le catalogue est fourni, plus la concentration est forte. Le plus gros des quatre atteint 80 % de sa valeur avec 10,7 % de ses références, le plus petit avec 20,3 %. Quatre points ne font pas une loi, mais la tendance est nette, et elle a une conséquence pratique : plus votre catalogue grossit, plus l'analyse ABC est rentable, car la liste des articles qui comptent vraiment grossit moins vite.
Le tableau ABC : ce que pèse réellement chaque classe
Sur l'ensemble des 4 216 références, découpées selon la convention usuelle (classe A jusqu'à 80 % de la valeur cumulée, classe B jusqu'à 95 %, classe C au-delà), les trois classes se répartissent ainsi :
| Classe | Références | Part des références | Valeur | Part de la valeur | Coût unitaire médian | Valeur médiane en stock |
|---|---|---|---|---|---|---|
| A | 639 | 15,2 % | 1 178 870 € | 79,9 % | 150,00 € | 1 000 € |
| B | 1 035 | 24,5 % | 221 990 € | 15,1 % | 18,89 € | 180 € |
| C | 2 542 | 60,3 % | 73 889 € | 5,0 % | 2,67 € | 19,50 € |
15,2 % des références portent 79,9 % de la valeur. La classe C occupe 60,3 % du catalogue pour 5 % de la valeur : six lignes sur dix dans votre fichier de stock, pour un vingtième de l'argent. Et la valeur médiane en stock d'une référence de classe A est cinquante fois celle d'une référence de classe C.
La classe A n'est pas le matériel cher
C'est le contresens le plus répandu, et les données le démentent nettement.
Sur les 639 références de classe A, 202, soit 31,6 %, coûtent moins de 50 € l'unité. Elles y entrent par la quantité : leur stock médian est de 60 unités. À l'autre bout, 110 références dépassent 1 000 € l'unité, avec un stock médian d'un seul exemplaire.
Autrement dit, près d'un tiers de votre classe A est constitué de consommables : raccords, fixations, câbles, gaines, petites pièces achetées par cartons entiers. Personne ne les surveille, puisqu'à l'unité ils ne valent rien. Ces 202 références représentent pourtant 244 395 €, plus que toute la classe B.
Un classement de tête, « le cher d'un côté, le reste de l'autre », passe à côté. Il faut faire le calcul, à partir d'une quantité et d'un coût unitaire par référence.
Comment faire son analyse ABC en cinq étapes
Le calcul tient dans un tableur, en cinq colonnes.
1. Réunir quantité et coût unitaire par référence
C'est l'étape qui bloque, et la seule qui prenne du temps. Il faut, pour chaque référence, la quantité réellement détenue et un coût unitaire. Le prix d'achat moyen suffit ; inutile de chercher une valorisation comptable. Écartez du calcul les références sans coût renseigné et traitez-les à part, sinon elles tombent à tort en classe C.
2. Calculer la valeur en stock
Quantité multipliée par coût unitaire. Attention aux unités : un câble stocké au mètre et acheté à la couronne fausse la ligne d'un facteur cent.
3. Trier par valeur décroissante
Un simple tri sur la colonne obtenue. Les surprises apparaissent dès ce stade, souvent avec un « mais qu'est-ce que ça fait là ».
4. Calculer le cumul et le pourcentage cumulé
Une colonne de somme cumulée, puis une colonne de cumul divisé par le total général. Tracé, ce pourcentage cumulé donne la courbe ABC.
5. Couper à 80 % et à 95 %
Tout ce qui est sous 80 % du cumul est en classe A, entre 80 % et 95 % en classe B, le reste en classe C. Ces seuils relèvent de la convention : certaines entreprises coupent à 70/90. Gardez surtout les mêmes bornes d'une année sur l'autre, sinon les comparaisons ne veulent plus rien dire.
Dernier point de méthode : l'analyse ABC se recalcule. Le catalogue bouge, les prix bougent, les chantiers changent. Un classement figé dans un tableur en 2023 ne décrit plus rien en 2026. Le refaire deux fois par an suffit.
L'inversion : vos écarts d'inventaire ne sont pas là où est votre argent
C'est le résultat le plus utile de ce relevé. Nous n'en connaissons pas d'équivalent publié.
En croisant le classement ABC avec les campagnes d'inventaire de ces mêmes catalogues, on voit où se produisent les écarts et ce qu'ils coûtent. Sur 3 826 lignes comptées et 407 écarts qualifiés un par un par les équipes :
| Classe | Lignes comptées | Écarts | Taux d'écart | Part des écarts | Valeur des écarts | Part de la valeur |
|---|---|---|---|---|---|---|
| A | 781 | 75 | 9,6 % | 18,4 % | 42 731 € | 67,2 % |
| B | 1 010 | 78 | 7,7 % | 19,2 % | 14 635 € | 23,0 % |
| C | 2 035 | 254 | 12,5 % | 62,4 % | 6 252 € | 9,8 % |
Lisez les deux dernières colonnes ensemble. La classe C produit 62,4 % des écarts en nombre et 9,8 % de la valeur en jeu. La classe A produit 18,4 % des écarts et 67,2 % de la valeur.
Dans un inventaire mené sans classement, la plupart du temps passe donc sur des lignes qui ne changent presque rien au résultat. Près de deux tiers des écarts qu'une équipe qualifie, discute et corrige portent sur un dixième de l'argent en jeu.
Second constat, moins confortable : la classe A affiche 9,6 % d'écart, à peine mieux que les 12,5 % de la classe C. Les références qui portent 80 % de la valeur ne sont pas mieux tenues que les autres, elles sont juste moins nombreuses. Le message de l'analyse ABC est donc « votre classe A n'est pas mieux suivie que le reste, et chacune de ses lignes vaut en moyenne plus de soixante fois une ligne de classe C », et non « négligez la classe C ».
Périmètre : les quatre catalogues de plus de 500 références valorisées suivis dans Substock, et les écarts de leurs campagnes d'inventaire portant sur une référence dont le coût unitaire est renseigné. Échantillon réel mais restreint, il vaut pour la hiérarchie des ordres de grandeur, pas comme mesure de secteur.
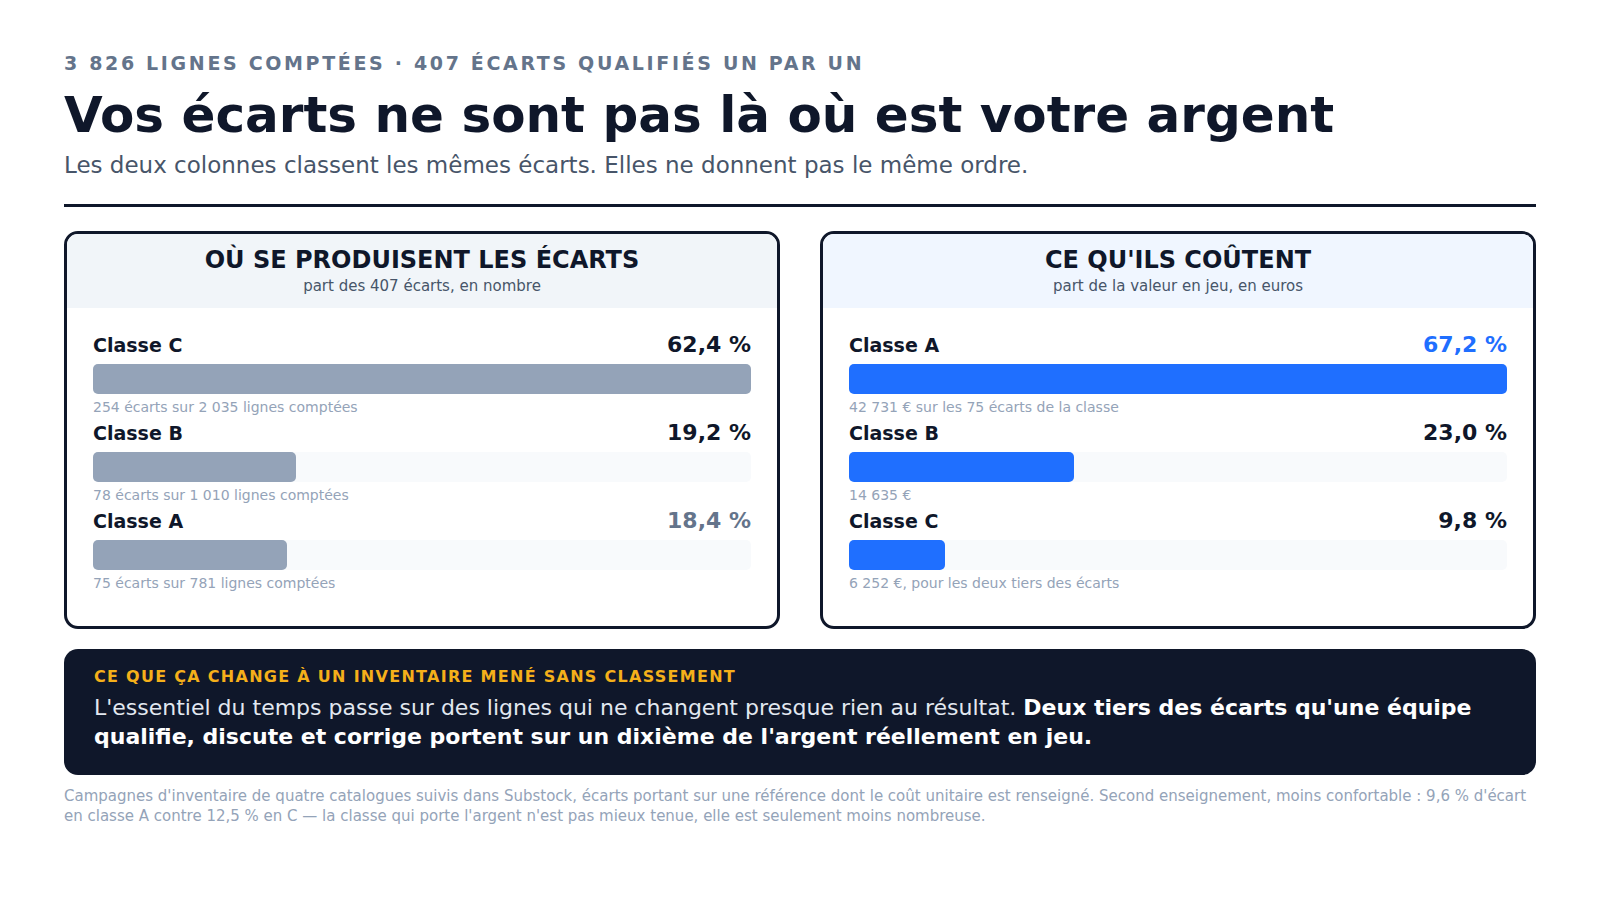
Les deux colonnes classent les mêmes écarts, et ne donnent pas le même ordre
Pourquoi la valeur seule ne suffit pas : l'analyse ABC-XYZ
L'analyse ABC ignore une dimension : la fréquence. Une référence peut être chère et dormante, ou bon marché et sollicitée dix fois par semaine. La méthode ABC-XYZ ajoute cet axe, X pour une consommation régulière et prévisible, Z pour une consommation erratique.
Reste à savoir si les deux axes se recouvrent, auquel cas le second serait inutile. Sur les mouvements enregistrés dans ces catalogues, ce n'est pas le cas :
| Classe | Références | Mouvements enregistrés | Mouvements par référence |
|---|---|---|---|
| A | 639 | 3 359 | 5,3 |
| B | 1 035 | 4 695 | 4,5 |
| C | 2 542 | 5 811 | 2,3 |
La classe A bouge plus, mais d'un facteur deux à peine, quand sa valeur moyenne par référence est plus de soixante fois supérieure. Les deux axes sont corrélés, loin d'être confondus : une partie de votre classe A dort, une partie de votre classe C tourne en permanence. En croisant les deux classements, on isole deux populations à traiter en priorité : les articles chers et immobiles, qui sont du capital gelé, et les articles bon marché à forte rotation, les premiers à arrêter un chantier pour une rupture à trois euros.
Ce qu'on fait concrètement de chaque classe
Classer ne sert à rien si cela ne change pas la façon de travailler. Dans un parc matériel BTP, le classement se traduit ainsi :
Classe A. Comptage fréquent et à l'unité, idéalement en inventaire tournant mensuel ou trimestriel. Suivi nominatif quand l'article s'y prête : un numéro de série, une étiquette, un affectataire. Les seuils de réapprovisionnement se calculent, ils ne s'improvisent pas. Et c'est sur cette classe qu'un écart mérite qu'on en cherche la cause, au lieu de simplement corriger le chiffre.
Classe B. Comptage semestriel, gestion par seuil simple. On la surveille sans y consacrer de réunion. Ce qu'il faut y guetter, ce sont les passages : une référence qui remonte de B vers A signale un changement d'activité qu'il vaut mieux voir venir.
Classe C. Comptage annuel au mieux, sans viser l'exactitude. Pour les consommables, l'estimation au contenant ou au poids suffit : un bac plein est un bac plein. Sur cette classe, l'objectif est de ne jamais être en rupture, plus que d'avoir le chiffre juste, parce que le coût d'un arrêt de chantier n'a aucun rapport avec le prix de la pièce manquante. Un stock volontairement excédentaire y coûte moins cher que sa gestion fine. C'est le seul endroit du catalogue où c'est vrai.
Les quatre erreurs qui rendent une analyse ABC inutile
Confondre valeur unitaire et valeur en stock. Classer sur le prix d'achat seul fait tomber en classe C les 202 références à moins de 50 € qui pèsent 244 395 €. C'est l'erreur la plus fréquente et la plus coûteuse.
Ne jamais recalculer. Un classement de deux ans décrit une entreprise qui n'existe plus. Deux passages par an, aux mêmes seuils.
Laisser les références sans coût dans le calcul. Elles tombent mécaniquement en classe C et sortent des radars, quel que soit leur poids réel. Isolez-les et complétez le catalogue.
Classer sans rien changer ensuite. Une analyse ABC qui ne modifie ni la fréquence de comptage, ni les seuils, ni le niveau de suivi est un tableur de plus. Le livrable, c'est la nouvelle répartition de l'effort, pas le classement.
L'essentiel à retenir
La règle des 20/80 se vérifie sur des stocks réels : les 20 % de références les plus chères portent entre 79,5 % et 89,0 % de la valeur, et la concentration augmente avec la taille du catalogue. La classe A compte ici 15,2 % des références pour 79,9 % de la valeur, et près d'un tiers de ses références coûtent moins de 50 € l'unité : ce n'est pas le rayon du matériel cher. Le classement se calcule en cinq étapes dans un tableur, à partir d'une quantité et d'un coût unitaire par référence.
Enfin, 62,4 % des écarts d'inventaire portent sur la classe C et ne représentent que 9,8 % de la valeur en jeu, alors que la classe A concentre 67,2 % de cette valeur avec 18,4 % des écarts. Tant que l'inventaire traite toutes les lignes de la même façon, l'effort part là où l'argent n'est pas.
Pour la mise en pratique côté comptage, la méthode est détaillée dans notre article sur l'inventaire tournant, et les définitions générales dans celui sur l'inventaire. Pour la question du référentiel, sans lequel aucun classement ne tient, voir le logiciel de gestion de matériel de chantier.
Questions fréquentes
Qu'est-ce que l'analyse ABC ?
Une méthode de classement des articles d'un stock par valeur décroissante. La classe A regroupe le petit nombre de références qui portent environ 80 % de la valeur, la classe B les 15 % suivants, la classe C la longue traîne qui ne pèse que 5 %. L'objectif est de répartir l'effort de gestion, de comptage et de réapprovisionnement selon la valeur en jeu plutôt qu'uniformément.
Quelle est la différence entre la méthode ABC en comptabilité et l'analyse ABC des stocks ?
Ce sont deux méthodes sans rapport qui portent le même nom. En comptabilité, la méthode ABC signifie Activity-Based Costing : elle répartit les charges indirectes sur des activités pour calculer un coût de revient. En gestion de stock, l'analyse ABC classe les références par valeur selon le principe de Pareto. Le sigle est identique, le sujet n'a rien à voir.
Comment calculer une analyse ABC ?
En cinq étapes : multiplier pour chaque référence la quantité en stock par son coût unitaire, trier les références par valeur décroissante, calculer la valeur cumulée puis le pourcentage cumulé, et couper à 80 % pour la classe A et à 95 % pour la classe B. Le reste est en classe C. Un tableur suffit : le calcul tient en cinq colonnes.
La règle des 20/80 se vérifie-t-elle vraiment sur un stock ?
Oui, avec une précision surprenante. Sur quatre catalogues d'entreprises du BTP mesurés dans Substock, les 20 % de références les plus chères portent entre 79,5 % et 89,0 % de la valeur du stock. Le catalogue le plus fourni est aussi le plus concentré : 10,7 % de ses références suffisent à atteindre 80 % de la valeur.
Combien de références compte la classe A ?
Sur ces quatre catalogues, 639 références sur 4 216, soit 15,2 %, portent 79,9 % de la valeur du stock. Près d'un tiers de ces références coûtent moins de 50 € l'unité : elles sont en classe A par la quantité stockée, pas par leur prix. La classe A n'est donc pas synonyme de matériel cher.
Faut-il compter la classe C en inventaire ?
Rarement, et sans chercher la précision. Les données de comptage montrent que la classe C concentre 62,4 % des écarts d'inventaire en nombre mais seulement 9,8 % de la valeur en jeu, tandis que la classe A représente 18,4 % des écarts et 67,2 % de la valeur. Compter la classe C au même rythme que la classe A revient à dépenser l'effort là où l'argent n'est pas.
Quelle différence entre analyse ABC et ABC-XYZ ?
L'analyse ABC classe par valeur, la dimension XYZ ajoute la régularité de la consommation. Les deux ne se recouvrent pas : sur les données mesurées, une référence de classe A enregistre 5,3 mouvements en moyenne contre 2,3 pour une référence de classe C, un rapport de deux seulement, là où la valeur moyenne par référence est plus de soixante fois supérieure. Une référence peut donc être chère et dormante, ou bon marché et très sollicitée.