Qu'est-ce qu'un inventaire ?
Un inventaire est le comptage physique de ce qu'une entreprise possède, à une date donnée, et sa comparaison avec ce que ses registres annoncent. On compte, puis on confronte. Sans confrontation, le comptage reste un relevé ; sans comptage, la confrontation n'est qu'une extraction de logiciel.
Le mot vient du latin inventarium, « liste de ce qui est trouvé ». Le sens n'a pas bougé : un inventaire porte sur ce qu'on trouve, pas sur ce qu'on croit avoir.
Il concerne les marchandises et les matières d'un commerce, mais aussi l'outillage, les machines, les véhicules et les équipements d'une entreprise de services ou du bâtiment. Le principe reste le même.
À quoi sert un inventaire ?
Une même opération sert trois usages, qu'on confond souvent.
Arrêter les comptes
C'est l'usage historique : le stock figure à l'actif du bilan, et sa valeur doit reposer sur une quantité constatée, pas déclarée. Sans inventaire, le résultat de l'exercice reste une estimation.
Savoir de quoi on dispose réellement
Au quotidien, c'est l'usage qui rapporte le plus. Un stock théorique faux fait racheter du matériel qu'on a déjà, ou promettre une disponibilité qui n'existe pas. L'inventaire remet le système d'accord avec la réalité.
Comprendre où le processus fuit
C'est le moins exploité des trois. Chaque écart constaté a une cause : une sortie non saisie, un rangement ailleurs, une casse non déclarée. Une par une, ces causes paraissent anecdotiques. Additionnées, elles montrent où l'organisation perd l'information.
Il faut pour cela qualifier chaque écart au moment où on le constate, au lieu de corriger seulement la quantité. Cela prend cinq secondes de plus par ligne, et c'est ce qui fait d'un inventaire un outil de pilotage.
L'inventaire est-il obligatoire ?
Oui, pour les entreprises tenues à une comptabilité commerciale. L'article L123-12 du Code de commerce impose de « contrôler par inventaire, au moins une fois tous les douze mois, l'existence et la valeur des éléments actifs et passifs du patrimoine de l'entreprise ».
Trois précisions :
- La périodicité est un minimum, pas une consigne. Rien n'interdit de compter plus souvent, et c'est surtout de sa fréquence qu'un inventaire tire sa valeur.
- La date dépend de votre suivi de stock. Sans inventaire permanent, le stock s'arrête à la date de clôture : on le compte ce jour-là, ou à une date proche en reconstituant les mouvements intervenus entre-temps. Avec un inventaire permanent fiable, des comptages tournants qui passent chaque article au moins une fois dans l'exercice suffisent, et beaucoup d'entreprises les calent sur leur creux d'activité.
- Les micro-entreprises relevant du régime micro-BIC ne tiennent pas de comptabilité commerciale complète et ne sont pas soumises à cette obligation. Elles gardent tout intérêt à compter.
La loi ne prescrit pas d'outil. Une entreprise qui compte tout son stock une fois l'an, à la clôture, sur un tableur, est en règle, sans savoir pour autant ce qui s'est passé entre deux comptages.
Les quatre types d'inventaire
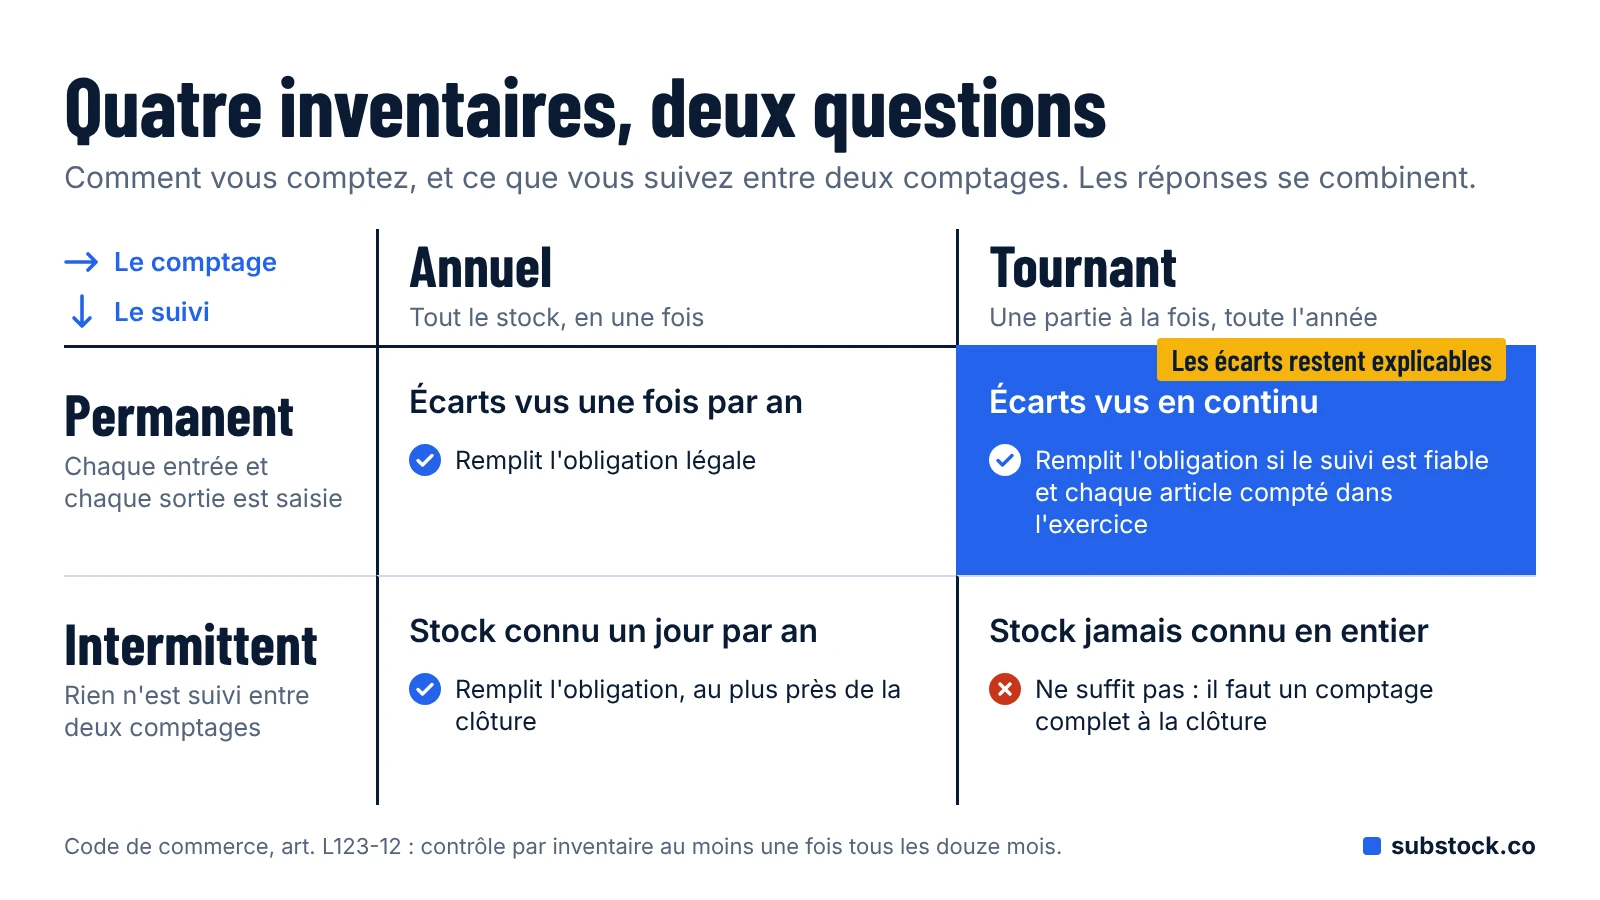
On les présente souvent comme des alternatives. Ce sont des méthodes qui se combinent. Celle qui remplit l'obligation légale dépend de votre suivi : un comptage complet à la clôture sans inventaire permanent, des comptages tournants possibles avec un inventaire permanent fiable.
L'inventaire annuel
Tout le stock compté en une fois, une fois par exercice. Sans inventaire permanent, c'est lui qui remplit l'obligation légale, au plus près de la clôture. Sa limite est structurelle : un écart constaté en décembre sur un article qui a bougé en février ne s'explique plus. On corrige le chiffre, pas la cause.
L'inventaire tournant
Une portion du stock comptée en continu, selon une rotation planifiée : les articles à forte valeur ou à forte rotation plus souvent, le reste plus rarement. Adossé à un inventaire permanent fiable, il remplit l'obligation légale, à condition que chaque article soit compté au moins une fois dans l'exercice. C'est la méthode qui rend les écarts explicables, et la seule qui rende vraiment un stock plus juste. Notre article sur l'inventaire tournant en détaille la mise en place.
L'inventaire permanent
Le stock théorique tenu à jour à chaque entrée et chaque sortie. Sur le papier, il rend le comptage inutile. En pratique, il ne vaut que ce que vaut la saisie qui l'alimente, et seul un comptage physique dit de combien il dérive.
L'inventaire intermittent
Le stock n'est pas suivi au fil des entrées et des sorties : on ne le connaît qu'en le comptant, en général à la clôture de l'exercice. C'est l'inverse de l'inventaire permanent. Chaque comptage mobilise les équipes et interrompt souvent l'activité.
Inventaire physique et inventaire comptable : la différence
Les deux termes désignent deux moments d'une même opération, et on les confond souvent.
L'inventaire physique, c'est le comptage sur le terrain : on va voir, on compte, on note. Il produit une quantité réelle.
L'inventaire comptable, c'est la valorisation de cette quantité et son écriture dans les comptes, selon une méthode de valorisation choisie et constante.
Le premier constate, le second traduit en euros. Un inventaire comptable bâti sur un stock théorique non vérifié est une valorisation d'écriture, pas un inventaire.
Comment faire un inventaire, étape par étape
- Figer le périmètre et la date. Ce qu'on compte, où, et à quel instant. Les mouvements pendant le comptage sont la première source d'écarts fictifs : soit on les gèle, soit on les enregistre pour les neutraliser ensuite.
- Préparer les emplacements. On range avant de compter, parce que le désordre produit des doubles comptages et des oublis, et fausse la lecture des causes.
- Compter à l'aveugle. Ne pas montrer la quantité théorique à la personne qui compte, sinon la quantité attendue devient la quantité trouvée. C'est le biais le plus documenté de l'exercice, et le plus facile à éviter.
- Qualifier chaque écart, pas seulement le corriger. Consommé sans saisie, mauvais emplacement, cassé, perdu, volé. C'est à cette étape que l'inventaire devient un diagnostic.
- Faire recompter les écarts importants par une autre personne avant validation. Une partie des écarts sont des erreurs de comptage, pas des écarts de stock.
- Valider, ajuster, et traiter les causes. L'ajustement remet les compteurs d'équerre ; traiter les causes évite de refaire le même constat au comptage suivant.
Ce qu'un inventaire trouve réellement
Au-delà de la méthode, voici ce qu'ont donné des comptages réels.
Entre mai et juillet 2026, huit entreprises ont mené 30 campagnes d'inventaire dans Substock, sur 5 087 lignes comptées. Ces campagnes ont produit 462 écarts, chacun qualifié par la personne qui l'a constaté.
| Cause déclarée | Nombre | Part |
|---|---|---|
| Mauvais emplacement | 224 | 48,5 % |
| Consommé sans saisie | 82 | 17,7 % |
| Retrouvé au comptage | 72 | 15,6 % |
| Autre | 52 | 11,3 % |
| Cassé | 17 | 3,7 % |
| Perdu | 12 | 2,6 % |
| Volé | 3 | 0,6 % |
Ces chiffres contredisent trois idées reçues.
Le comptage trouve plus qu'il ne perd. 329 écarts sur 462, soit 71 %, portent sur du matériel en trop : présent physiquement, absent du système ou rangé ailleurs. La raison est mécanique : un manque se signale tout de suite, parce que quelqu'un cherche l'article et ne le trouve pas, alors qu'un excédent ne dérange personne et s'accumule jusqu'au comptage.
La première cause est un problème de localisation, pas de saisie. Près d'un écart sur deux vient d'un article rangé ailleurs que prévu. Ce n'est ni une erreur humaine ni une négligence : le système ne descend pas en dessous de « quelque part dans le dépôt ».
Le vol pèse trois cas sur 462. Il existe, et il coûte cher quand il arrive, mais il ne devrait pas dicter la méthode d'inventaire d'une entreprise.
Le délai qui rend un écart inexplicable
Un dernier chiffre plaide pour la fréquence. Sur les 202 écarts dont le dernier mouvement de l'article est datable, la médiane entre ce mouvement et le constat est de 48 jours, avec un maximum de 93.
À 48 jours, quelqu'un se souvient encore de ce qui s'est passé. À un an, l'écart n'a plus d'histoire et devient une correction comptable dont personne ne tire de leçon. Compter souvent ne suffit pas à rendre l'inventaire juste ; ça le rend explicable, et on peut alors corriger la cause plutôt que le chiffre.
Périmètre : campagnes d'inventaire menées dans Substock entre mai et juillet 2026 par des entreprises du BTP, de la maintenance et des collectivités. Six d'entre elles portent ces 462 écarts. Échantillon réel mais restreint : il décrit ce que trouve un comptage outillé, il ne mesure pas l'ensemble des entreprises. Une cause déclarée reste déclarée : personne ne coche « volé » avec certitude.
Les erreurs qui faussent un inventaire
- Compter avec la quantité théorique sous les yeux. L'attendu devient le trouvé.
- Laisser le stock bouger pendant le comptage sans tracer ces mouvements.
- Corriger sans qualifier. Le stock redevient juste, l'entreprise n'apprend rien, et le même écart réapparaît au comptage suivant.
- Oublier le matériel sorti. Ce qui est chez un salarié, dans un véhicule ou sur un chantier fait partie du stock. L'ignorer crée des manques qui n'existent pas.
- Ne compter qu'une fois par an. C'est légal. Ça garantit surtout que la moitié des écarts seront inexplicables.
- Tout compter avec la même rigueur. Sur les catalogues que nous observons, 5 % des références portent près de 80 % de la valeur. Le reste ne mérite pas le même effort.
Faut-il un logiciel pour faire un inventaire ?
Non pour compter. Oui pour que le comptage serve à quelque chose.
Un tableur suffit à relever des quantités, mais il ne conserve pas l'historique des mouvements. Impossible, dans ce cas, de faire le seul calcul vraiment utile : depuis combien de temps cet article n'a-t-il pas bougé, et que s'est-il passé entre-temps ? C'est ce calcul qui distingue une correction annuelle d'un diagnostic.
Pour un parc d'outillage ou de matériel, une difficulté s'ajoute : compter ce qui n'est pas au dépôt. Notre guide du logiciel d'inventaire avec scanner détaille les options, y compris les offres gratuites et leurs limites.
Compter plus vite et corriger les écarts
Avec Substock, l'inventaire se fait par emplacement au scan mobile, les écarts sont calculés et le stock se corrige en un clic. Voir le logiciel d'inventaire et la page gestion des stocks.