TL;DR:
- Un inventaire mal réalisé crée des écarts et des surcoûts que les PME BTP ne voient pas. Pour fiabiliser l’audit annuel, il faut de la préparation, de l’organisation et des équipes impliquées. Le scan QR code et la digitalisation rendent le relevé plus précis et plus rapide.
Un inventaire mal audité, c’est du matériel fantôme sur vos bilans, des achats en double et des écarts qui rognent vos marges chantier sans que vous le voyiez venir. Dans le BTP, les équipements passent sans arrêt d’un chantier, d’un véhicule ou d’un dépôt à l’autre : la moindre approximation lors de l’inventaire annuel peut entraîner des surcoûts imprévus, des problèmes de conformité réglementaire, voire la perte d’un appel d’offres. Ce guide décrit une méthode étape par étape, adaptée aux PME BTP, pour fiabiliser votre audit et y associer vos équipes terrain.
Table des matières
- Pourquoi un audit d’inventaire annuel est crucial pour le BTP
- Liste du matériel à rassembler et outils à prévoir
- Les étapes clés d’un audit d’inventaire annuel réussi
- Analyser, corriger et valoriser : après l’audit terrain
- Notre avis : ce que l’expérience terrain nous a appris
- Optimisez votre prochain inventaire annuel simplement
- Questions fréquentes sur l’audit d’inventaire annuel
Points Clés
| Point | Détails |
|---|---|
| Préparation structurée | Anticiper matériel, outils et planification garantit la fiabilité et la rapidité de l’audit annuel. |
| Méthodologie rigoureuse | Respecter chaque étape (comptage, rapprochement, correction, valorisation) sécurise la conformité et réduit les écarts. |
| Apport de la technologie | Les outils numériques et les codes QR accélèrent l’inventaire et limitent les erreurs humaines. |
| Rôle de l’humain | Former et impliquer les opérateurs de terrain améliore la qualité et la fiabilité des audits chaque année. |
Pourquoi un audit d’inventaire annuel est crucial pour le BTP
Cet audit pèse directement sur vos résultats.
Dans une PME BTP, le stock bouge sans cesse entre les dépôts, les camions et les zones de chantier. D’où des zones d’ombre : du matériel censé être disponible mais introuvable le matin d’une intervention, des consommables commandés deux fois faute de vision globale, des équipements réformés qui figurent encore dans les listings. Leur coût passe souvent inaperçu dans les comptes courants, beaucoup moins en fin d’exercice.
Un inventaire inexact crée un écart entre le stock théorique et le stock réel. Cet écart fausse les décisions d’achat, rend la facturation client approximative et empêche de valoriser correctement vos actifs. Dans le BTP, où les équipements tournent beaucoup, il se creuse vite sans audit structuré.
Ce qu’apporte un audit annuel rigoureux :
- Visibilité précise sur le parc matériel réel disponible par site et par équipe
- Maîtrise des coûts matériels grâce à l’élimination des achats redondants
- Conformité réglementaire assurée, notamment pour les équipements soumis à vérification périodique
- Amélioration de la marge chantier par réduction des pertes non détectées
- Base fiable pour la valorisation comptable de vos stocks en fin d’exercice
Côté indicateurs, un taux d’écart inférieur à 2% en valeur est jugé acceptable pour une PME. Au-delà de 5%, cherchez tout de suite d’où viennent les pertes ou les erreurs de saisie.
L’inventaire tournant consiste à vérifier des lots de matériel par rotation tout au long de l’année plutôt qu’en une seule opération. Il réduit les écarts et coûte moins en main-d’œuvre. Pour les PME BTP multi-sites, c’est un complément à l’audit annuel à envisager sérieusement. Si vous tenez un inventaire permanent fiable, il peut même remplacer le comptage complet (voir le cadre légal ci-dessous). Et prévenir la perte d’inventaire dès la préparation vous évite de découvrir en fin d’audit des anomalies difficiles à corriger.
Le cadre légal, et les trois méthodes admises
L'article L123-12 du Code de commerce impose de contrôler par inventaire, au moins une fois tous les douze mois, l'existence et la valeur des éléments actifs et passifs. Il n'impose pas de tout compter le même jour. Ce qui est possible dépend de votre suivi de stock. Sans inventaire permanent, le stock s'arrête à la date de clôture : on le compte ce jour-là, ou à une date proche en reconstituant les mouvements intervenus entre-temps. Avec un inventaire permanent fiable, des comptages tournants peuvent suffire. Validez la méthode retenue avec votre expert-comptable.
Inventaire annuel complet
Tout est compté en une opération, souvent en fermant le dépôt un ou deux jours. Simple à organiser, lourd à exécuter, et surtout : la photo est juste le jour J puis se dégrade pendant onze mois.
Inventaire tournant
Le stock est découpé en portions comptées à intervalles réguliers, de sorte que chaque référence passe au moins une fois dans l'exercice. Il peut alors remplir l'obligation légale, à condition de tenir un inventaire permanent fiable. Documentez la procédure. Aucune fermeture, et les écarts se détectent en semaines plutôt qu'en mois.
Inventaire permanent
Le stock théorique est tenu à jour en continu par le logiciel. Ce n'est pas une méthode de comptage mais un mode de suivi : il ne dispense jamais du contrôle physique, il en réduit la charge.
Liste du matériel à rassembler et outils à prévoir
Avant de démarrer l’audit, préparez le matériel et l’organisation pratique.

Un audit bâclé faute de préparation coûte deux fois plus cher qu’un audit bien planifié. Un inventaire partiel et peu fiable vient le plus souvent de comptages interrompus, d’outils manquants ou d’équipes non prévenues. Ce qu’il faut prévoir :
Outils informatiques recommandés :
- Tablettes ou smartphones avec application mobile de scan QR code ou code-barres
- ERP ou logiciel de gestion matériel avec module d’inventaire
- Imprimantes d’étiquettes pour réétiqueter les équipements mal identifiés
- Feuilles de relevé numériques ou papier en backup
Organisation humaine :
- Désignation d’un responsable de l’audit global
- Nomination d’un référent par zone ou chantier
- Planning détaillé avec créneaux horaires et affectation des personnes
- Briefing préalable de toutes les équipes concernées
Les logiciels avec scan mobile et QR codes ramènent le temps d’inventaire de plusieurs jours à quelques heures et suppriment les erreurs de saisie manuelle. Pour une PME BTP, ce n’est plus un luxe. Pour aller plus loin, les outils technologiques inventaire à base de codes-barres rendent les relevés terrain nettement plus fiables.
| Catégorie | Outils recommandés | Avantage principal |
|---|---|---|
| Scan terrain | Application mobile QR code | Rapidité et précision du relevé |
| Gestion centralisée | ERP ou logiciel dédié BTP | Vision consolidée multi-sites |
| Traçabilité | Imprimante étiquettes | Réétiquetage immédiat en cours d’audit |
| Documentation | Feuilles de relevé papier | Backup en cas de panne ou zone sans réseau |
| Communication | Planning partagé en ligne | Coordination des équipes et des zones |
Documentez aussi les procédures. Chaque auditeur doit avoir un guide de comptage clair : comment traiter un équipement sans étiquette, que faire d’un matériel en réparation externe, comment noter un écart suspect. Des procédures communes évitent que chaque chantier les interprète à sa façon. Une gestion efficace sur chantier commence par une documentation claire, partagée avec tout le monde.

Sept familles de contrôle : sans inventaire ni organisation, les cinq autres se lisent mal
Les étapes clés d’un audit d’inventaire annuel réussi
Matériel prêt, équipe organisée : place au déroulé de l’audit, étape par étape, avec les actions et les indicateurs à suivre.
Dans le BTP, un audit complet suit une séquence précise que chaque PME adapte à sa situation, surtout avec des chantiers mobiles ou des sites dispersés. Les bonnes pratiques d’inventaire annuel comptent six étapes :
-
Préparation en amont. Fixez la date d’inventaire au moins trois semaines à l’avance. Prévenez toutes les équipes, listez les zones à auditer et rangez les zones de stockage pour faciliter le comptage. Dans le BTP, il faut aussi localiser précisément chaque équipement, parfois réparti sur quatre ou cinq chantiers actifs en même temps.
-
Blocage des mouvements de stock. Pendant l’inventaire, tout mouvement de matériel passe par une validation préalable, sans exception. Un équipement qui va d’un chantier à l’autre pendant le comptage fausse deux relevés d’un coup.
-
Comptage physique. Faites le relevé sur le terrain, équipement par équipement, zone par zone. Scannez les QR codes ou codes-barres : c’est plus rapide et plus fiable. Les équipements en réparation, en prêt externe ou en transit reçoivent un statut à part, documenté séparément.
-
Rapprochement stock réel vs stock théorique. Comparez vos relevés terrain aux données de votre système de gestion. Classez chaque écart : perte, erreur de saisie antérieure, vol, casse non déclarée ou matériel simplement mal localisé.
-
Analyse et correction des écarts. Toute anomalie au-delà des seuils acceptables donne lieu à une investigation. Des écarts répétés sur une même catégorie de matériel signalent souvent un problème de fond : traçabilité défaillante ou équipes peu responsabilisées.
-
Valorisation et intégration comptable. Les stocks sont valorisés selon la méthode retenue (CUMP ou FIFO) et intégrés en comptabilité avant clôture d’exercice.
Conseil de pro : Si votre PME BTP gère un inventaire distribué entre chantiers, commencez le comptage par les zones les plus éloignées ou celles qui concentrent le plus de valeur. Vous éviterez d’oublier au dernier moment les équipements à forte valeur.
Tableau comparatif des méthodes d’inventaire :
| Méthode | Fréquence | Avantages | Inconvénients | Adapté PME BTP |
|---|---|---|---|---|
| Inventaire annuel | 1 fois par an | Remplit l’obligation légale, vision globale | Long, perturbateur | Indispensable sans inventaire permanent |
| Inventaire tournant | Mensuel ou trimestriel | Détection rapide des anomalies, remplit l’obligation légale avec un inventaire permanent fiable | Organisation continue | Très recommandé |
| Inventaire permanent | Continu via logiciel | Stock théorique à jour à chaque mouvement | Nécessite un outil dédié, ne dispense pas du comptage | Idéal avec logiciel |
Ce qui complique tout dans le BTP, c’est le nombre de zones. Un conducteur de travaux qui gère trois chantiers à la fois doit pouvoir confier le comptage à des référents terrain formés, tout en gardant une coordination centrale. Sinon, les doublons de comptage et les zones oubliées deviennent très probables.
Analyser, corriger et valoriser : après l’audit terrain
Le relevé terminé, reste à analyser les données et à agir vite pour tirer parti de l’audit terrain.
L’étape post-comptage est souvent expédiée. C’est pourtant elle qui donne sa valeur à l’audit : un relevé précis sans analyse sérieuse ne change rien au fonctionnement de votre PME.
Commencez par rapprocher méthodiquement le stock physique relevé et le stock théorique enregistré dans votre système. Pour chaque écart, notez la cause probable avant de corriger. Ces notes servent à améliorer vos procédures et laissent une trace en cas de contrôle fiscal ou de litige.
Saisissez les corrections dans vos outils au plus tard 48 heures après la fin du comptage terrain. Passé ce délai, de nouveaux mouvements de matériel brouillent la lecture et compliquent les corrections. Entre deux audits annuels, une mise à jour de l’inventaire régulière et structurée garde cette rigueur dans la durée.
Points clés à retenir pour l’analyse post-audit :
- Calculez votre taux d’écart global en valeur et par catégorie de matériel
- Identifiez les zones ou équipes où les écarts sont concentrés
- Distinguez les écarts quantitatifs (nombre) des écarts qualitatifs (état, conformité)
- Décidez des actions correctives concrètes avec des responsables nommés
- Planifiez un point de suivi à 30 jours pour vérifier les corrections
Pour la valorisation, CUMP ou FIFO, choisissez une méthode cohérente avec votre pratique comptable habituelle et validez-la avec votre expert-comptable. Le CUMP (Coût Unitaire Moyen Pondéré) lisse les variations de prix sur la période et simplifie la valorisation des stocks à rotation rapide. Le FIFO (Premier Entré, Premier Sorti) reflète mieux la réalité économique pour les matériaux stockés longtemps.
Conseil de pro : Si votre taux d’écart dépasse 5% sur une catégorie de matériel, ne vous contentez pas de corriger les chiffres. Réunissez les équipes concernées pour trouver la cause. Souvent, les retours de chantier sont mal tracés ou rien n’est prévu pour signaler les pertes.
À l’intégration comptable, distinguez les variations d’inventaire normales (consommation chantier) des anomalies (pertes, vols, casse). Cette distinction a un effet direct sur le résultat d’exploitation de votre PME et sur la façon dont votre expert-comptable traitera ces mouvements en clôture d’exercice.
Notre avis : ce que l’expérience terrain nous a appris
Le protocole, les outils et les méthodes existent. Beaucoup de PME BTP font pourtant encore des inventaires approximatifs chaque année, parce qu’elles surestiment la technique et sous-estiment le facteur humain.
Un audit réussi dépend moins du logiciel que de l’adhésion des équipes. Un chef de chantier qui ne comprend pas pourquoi il doit bloquer les mouvements de stock pendant deux jours, ou un magasinier jamais formé à scanner correctement les équipements, produira des relevés peu fiables, quel que soit l’outil. Impliquer les chefs de chantier, les rendre responsables de zones précises et les former aux procédures n’a rien d’optionnel.
Les entreprises qui ont adopté des techniques d’optimisation BTP associant QR codes, applications mobiles et responsabilisation des équipes perdent moins de matériel et gagnent du temps sur tout le processus d’audit. Ces résultats viennent de l’outil combiné à la méthode, pas de la technologie seule.
La conformité ISO 9001, que les PME BTP voient souvent comme une contrainte administrative, devient bien plus accessible quand les audits internes d’inventaire sont structurés et documentés, car un processus d’inventaire tracé et répétable va dans le sens de ce que demande ce référentiel qualité. Le bénéfice est aussi commercial : certains donneurs d’ordres publics tiennent compte de cette certification dans leurs critères de sélection.
Nous sommes convaincus qu’une PME BTP qui investit dans la rigueur de son inventaire annuel (procédure claire, outil adapté, équipes formées) récupère sa mise en moins d’un exercice, grâce à la baisse des pertes et des achats redondants. C’est une décision de gestion, pas une dépense de confort.
Optimisez votre prochain inventaire annuel simplement
Pour passer à l’action, voici ce que propose Substock.
Appliquer ce guide demande du temps et de l’organisation. Substock s’adresse aux PME BTP qui veulent digitaliser leur gestion sans se compliquer la tâche. Suivi du parc matériel, affectation aux chantiers et aux équipes, traçabilité QR code, transferts entre dépôts : tout est réuni dans une interface en ligne, sans installation.
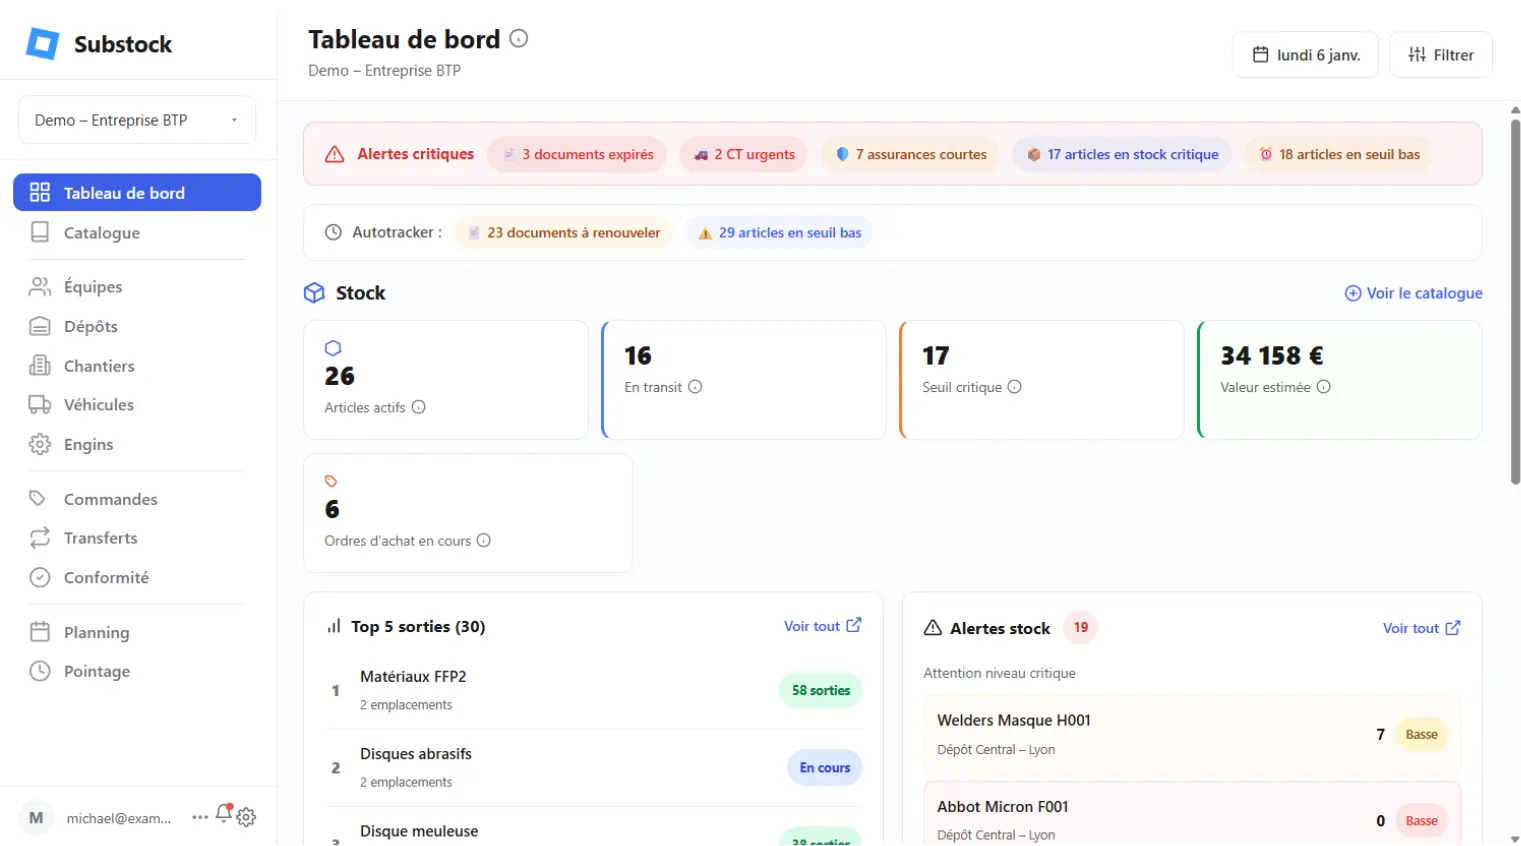
Avec Substock, votre prochain audit d’inventaire annuel peut se faire en quelques heures plutôt qu’en plusieurs jours. Les équipes terrain comptent au scan depuis leur smartphone, l’application calcule les écarts et vous corrigez le stock depuis le bureau. Moins d’erreurs, moins de pertes, une comptabilité matière fiable. Demandez une démonstration sur substock.co pour voir comment cela s’applique à votre processus d’inventaire.
Questions fréquentes sur l’audit d’inventaire annuel
Quelle est la fréquence recommandée pour auditer l’inventaire dans le BTP ?
La loi impose un contrôle par inventaire au moins une fois tous les douze mois, pas forcément un comptage complet en une fois. Un inventaire tournant adapté multi-sites réparti mensuellement ou trimestriellement détecte bien plus rapidement les anomalies et améliore la précision globale. Avec un inventaire permanent fiable, il peut même remplir à lui seul l’obligation légale.
À quel taux d’écart faut-il s’alarmer lors de l’audit ?
Dès que votre taux d’écart dépasse 5%, cherchez tout de suite d’où viennent les pertes ou les erreurs systématiques dans vos processus.
Quelles méthodes choisir pour la valorisation des stocks ?
Pour les PME BTP, privilégiez les méthodes standard CUMP ou FIFO, selon la nature de vos stocks et la pratique validée avec votre expert-comptable.
Quels outils limitent réellement les erreurs et pertes ?
Les solutions qui combinent scan QR code et ERP mobile réduisent nettement les oublis de saisie et accélèrent tout l’audit terrain.
Comment impliquer efficacement les équipes terrain dans l’audit ?
Nommez un référent par zone de comptage et formez-les aux procédures et aux outils avant le jour J. Dites-leur clairement que la fiabilité des résultats repose sur eux : chacun se sent alors responsable.
Quelle est la fréquence obligatoire de l'inventaire ?
Au moins une fois tous les douze mois. Sans inventaire permanent, le stock s'arrête à la date de clôture : on le compte ce jour-là, ou à une date proche en reconstituant les mouvements intervenus entre-temps. Avec un inventaire permanent fiable, vous pouvez étaler les comptages sur l'exercice et les placer en période creuse, quand les équipes sont disponibles et le matériel surtout au dépôt plutôt que dispersé sur les chantiers.
Recommandation
- Inventaire des outils de chantier : méthodes efficaces
- Définition d’inventorier les équipements : guide complet 2026
- Mise à jour inventaire BTP : procédure complète 2026
- Audit dépôt BTP : 20 points à vérifier en 1 heure
À lire aussi
Pour approfondir ce sujet, parcourez aussi notre bibliothèque d'articles et ces ressources complémentaires.