Feuille d'inventaire : le document qui fait tenir un comptage
Un samedi matin de comptage, trois binômes partent dans le dépôt avec des feuilles imprimées la veille. À midi, les chiffres remontent : deux lignes comptées deux fois, une zone oubliée, un binôme qui a noté « ≈ 40 » sur les sacs de mortier. Le lundi, personne n'est capable de dire si l'écart vient du comptage ou du stock. L'inventaire a coûté une journée et n'a rien prouvé.
C'est la feuille d'inventaire qui décide si une journée de comptage produit un chiffre exploitable ou une pile de papiers. Un bon modèle impose l'ordre de passage, sépare le théorique du compté, oblige à signer et garde une place pour la raison de l'écart.
Ce guide donne la définition du document, les colonnes à y faire figurer, un modèle vierge à imprimer, un exemple rempli avec le calcul des écarts, la méthode de comptage en 7 étapes et les erreurs qui faussent un inventaire avant même qu'il commence.
Qu'est-ce qu'une feuille d'inventaire ?
La feuille d'inventaire (ou fiche d'inventaire, ou feuille de comptage) est le support sur lequel une équipe consigne le résultat d'un comptage physique : ce qu'elle voit et touche réellement dans une zone donnée, à un instant donné. Elle porte trois informations qui n'ont de sens qu'ensemble :
- Le stock théorique : ce que le système, le classeur ou la fiche de stock prétend qu'il y a.
- Le stock compté : ce qu'on trouve sur place, en unités vérifiables.
- L'écart : la différence entre les deux, et surtout sa cause.
Le mot « feuille » vient du papier, mais le document existe aussi en PDF, en tableur ou sur l'écran d'un téléphone. Quel que soit le support, il fige un constat daté et signé, qui sert ensuite à corriger le stock et à justifier la correction. Sur téléphone, un logiciel d'inventaire joue le même rôle : on scanne l'article là où il est posé et chaque écart reste rattaché à sa ligne.
Feuille d'inventaire, fiche de stock, fiche article : trois documents différents
C'est la confusion la plus fréquente, et elle coûte cher : beaucoup d'entreprises croient tenir un inventaire alors qu'elles tiennent un journal de mouvements, ou l'inverse.
| Document | Ce qu'il enregistre | Rythme | Question à laquelle il répond |
|---|---|---|---|
| Fiche article | Les caractéristiques fixes : désignation, unité, fournisseur, emplacement, prix | Créée une fois | « Qu'est-ce que c'est ? » |
| Fiche de stock | Les mouvements : entrées, sorties, solde théorique après chaque ligne | À chaque mouvement | « Combien devrait-il en rester ? » |
| Feuille d'inventaire | Le comptage physique à une date donnée, et l'écart constaté | À chaque campagne de comptage | « Combien y en a-t-il vraiment ? » |
Les deux derniers vont ensemble. Sans fiche de stock, la feuille d'inventaire donne un chiffre sans point de comparaison : on compte, mais on ne sait pas si c'est normal. Sans feuille d'inventaire, la fiche de stock s'éloigne peu à peu de la réalité sans que personne ne s'en aperçoive. Les différents types de comptage sont présentés dans notre guide inventaire : définition, types et méthode.
Que doit contenir une feuille d'inventaire ? Les 10 colonnes utiles
Une bonne feuille d'inventaire tient sur une page et ne demande jamais à celui qui compte de réfléchir. Les champs qui ont fait leurs preuves en dépôt :
| Colonne | Contenu | Pourquoi elle est là |
|---|---|---|
| Zone / emplacement | Allée, rack, travée, véhicule | Impose un ordre de passage physique : on compte un lieu, pas une liste |
| Référence | Code interne ou code-barres | Seul moyen de distinguer deux variantes proches (Ø25 vs Ø32) |
| Désignation | Nom clair de l'article | Compréhensible par un intérimaire qui compte pour la première fois |
| Unité de comptage | Pièce, carton, couronne, sac, mètre | Première cause d'écarts : compter des cartons sur une ligne en pièces |
| Stock théorique | Quantité attendue selon le système | À masquer si vous pratiquez le comptage à l'aveugle (voir plus bas) |
| Quantité comptée | Le relevé terrain, écrit en chiffres | Le cœur du document |
| Écart | Compté − théorique, signé (+ ou −) | Ce qui déclenche l'action ; un écart non signé est inexploitable |
| Motif de l'écart | Casse, vol, sortie sans bon, détenu sur chantier, erreur d'unité | La colonne la plus souvent oubliée, et la seule qui fasse progresser |
| 2e comptage | Recomptage des lignes en écart | Évite de corriger un stock juste à cause d'une erreur de comptage |
| Compté par / contrôlé par | Noms et signatures | Dit qui a compté et qui a contrôlé, et responsabilise le binôme |
En en-tête, on ajoute quatre mentions administratives : la date du comptage, la zone couverte, le numéro de feuille (1/3, 2/3…) et le nom du responsable d'inventaire. Le numéro de feuille a l'air d'un détail, mais c'est grâce à lui qu'on voit qu'il manque la feuille 2 avant de clôturer.
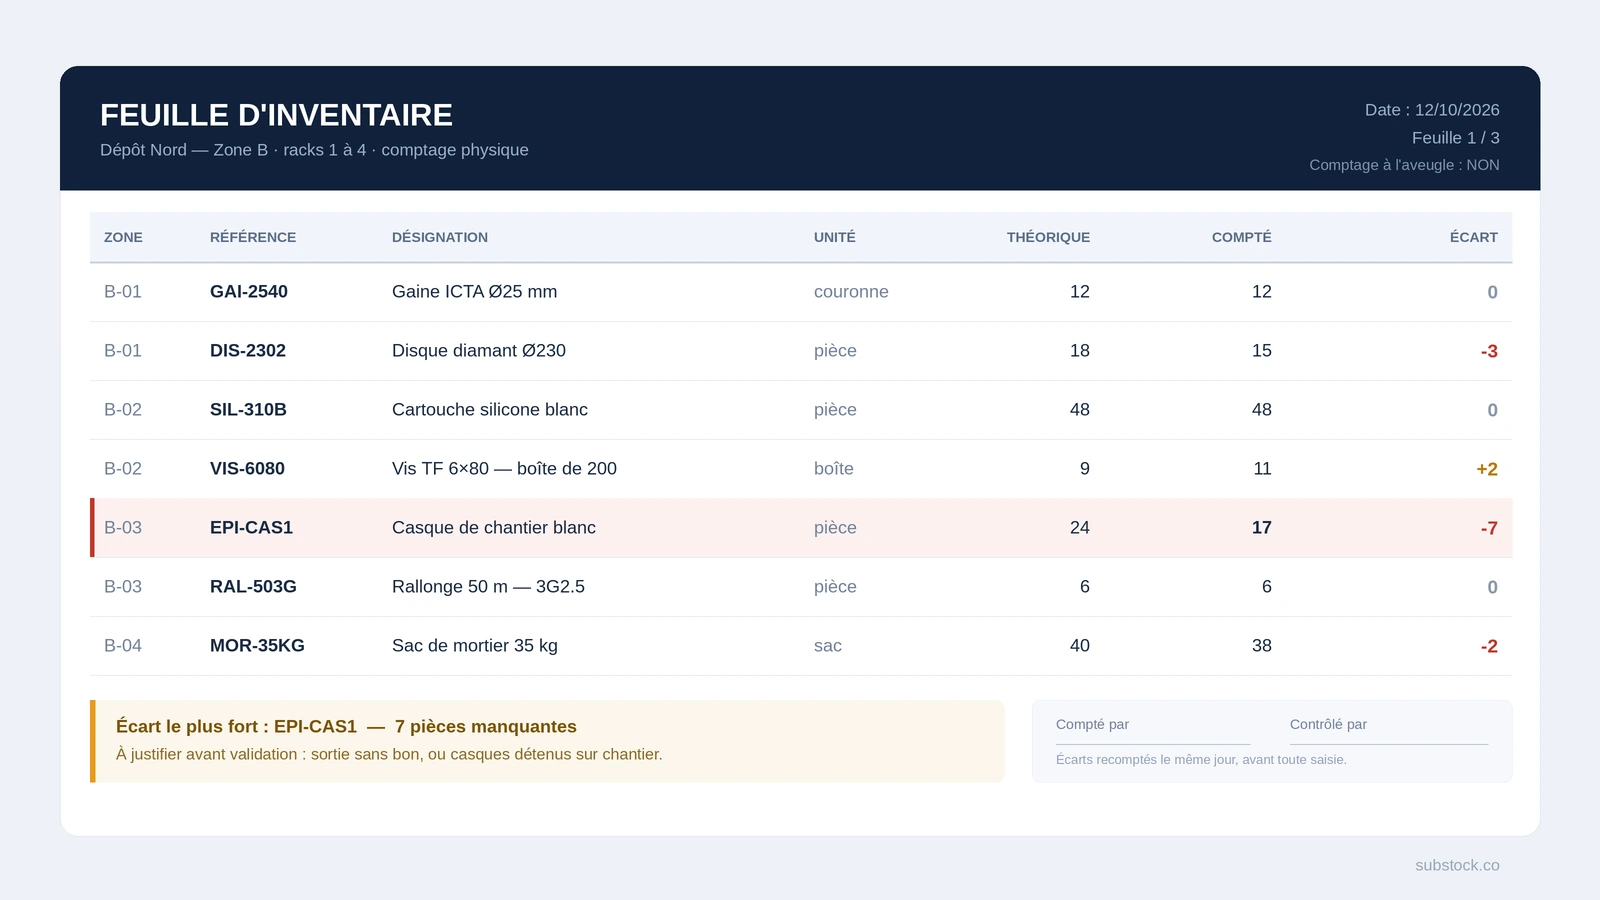
Une feuille d'inventaire lisible : une ligne par référence, l'écart calculé et signé, et un bloc de signature qui clôt le comptage.
Modèle de feuille d'inventaire vierge à imprimer
Reprenez ce modèle tel quel. Imprimez-le en paysage, une feuille par zone, et gardez des lignes vides en bas pour les articles trouvés hors liste : il y en a toujours.
| Zone | Référence | Désignation | Unité | Théorique | Compté | Écart | Motif de l'écart | 2e comptage |
|---|---|---|---|---|---|---|---|---|
Le reconstruire sur Excel en trois minutes
Sur tableur, créez une seule feuille avec ces neuf colonnes en ligne 1 ; deux formules suffisent ensuite. Avec le théorique en colonne E et le compté en colonne F, à partir de la ligne 2 :
- Écart en colonne G :
=SI(F2="";"";F2-E2). Tant que personne n'a compté, la case reste vide, et une ligne non comptée ne se transforme pas en écart de − 100 %. - Écart valorisé :
=G2*PrixUnitaire, puis une somme en bas de colonne pour obtenir l'impact financier total du comptage. - Mise en forme conditionnelle sur la colonne G : rouge si
<0, orange si>0. Un écart positif est aussi une erreur, dans l'autre sens.
Les limites du tableur quand plusieurs personnes saisissent en même temps sont détaillées dans notre comparatif Excel ou logiciel dédié.
Exemple de feuille d'inventaire remplie
Comptage d'une zone de dépôt, sept références, avec la valorisation des écarts :
| Réf. | Désignation | Unité | Théo. | Compté | Écart | PU | Écart valorisé | Motif |
|---|---|---|---|---|---|---|---|---|
| GAI-2540 | Gaine ICTA Ø25 mm | couronne | 12 | 12 | 0 | 18 € | 0 € | — |
| DIS-2302 | Disque diamant Ø230 | pièce | 18 | 15 | −3 | 9 € | −27 € | Consommés sans bon |
| SIL-310B | Cartouche silicone blanc | pièce | 48 | 48 | 0 | 4,20 € | 0 € | — |
| VIS-6080 | Vis TF 6×80 — boîte de 200 | boîte | 9 | 11 | +2 | 22 € | +44 € | Retour chantier non saisi |
| EPI-CAS1 | Casque de chantier blanc | pièce | 24 | 17 | −7 | 12 € | −84 € | Détenus sur chantier |
| RAL-503G | Rallonge 50 m — 3G2.5 | pièce | 6 | 6 | 0 | 65 € | 0 € | — |
| MOR-35KG | Sac de mortier 35 kg | sac | 40 | 38 | −2 | 7,50 € | −15 € | Casse (sacs éventrés) |
Ce que dit cette feuille : 7 lignes comptées, 4 en écart, 3 justes, soit un taux de fiabilité de 43 %. L'écart valorisé net est de −82 € (−27 +44 −84 −15). Comme repère, nous proposons de viser 95 % de lignes justes. À 43 %, c'est le processus de sortie qui pose problème, pas le stock.
Comment calculer l'écart d'inventaire
Trois formules suffisent, et il faut les trois :
- Écart en quantité = quantité comptée − quantité théorique. Le signe compte : négatif, il manque ; positif, il y a du stock non enregistré.
- Écart valorisé = écart en quantité × prix unitaire. C'est le chiffre qui parle à la direction, et le seul qui sert à hiérarchiser.
- Taux de fiabilité du stock = lignes sans écart ÷ lignes comptées. C'est l'indicateur de santé : il mesure le processus, pas le montant.
Méfiez-vous d'un écart valorisé proche de zéro : il peut cacher de gros écarts qui se compensent. Ici, les +44 € de visserie masquent en partie les −84 € de casques. Regardez toujours le nombre de lignes en écart avant le montant. Pour choisir les références qui méritent un comptage fréquent, l'analyse ABC reste la méthode la plus efficace.
Les écarts : d'où ils viennent et quoi en faire
Un écart est un symptôme. Avant de corriger le stock, nommez sa cause, sinon le même écart reviendra au comptage suivant.
| Cause | Signe typique | Correction durable |
|---|---|---|
| Sortie sans bon | Écart négatif, régulier, sur les consommables | Rendre le bon de sortie obligatoire, y compris pour « juste un disque » |
| Retour non enregistré | Écart positif après une fin de chantier | Intégrer le retour matériel au repli de chantier |
| Erreur d'unité | Écart d'un facteur rond (×10, ×12, ×200) | Écrire l'unité de comptage sur la feuille et sur l'étagère |
| Mauvais emplacement | Un manque dans une zone, un surplus dans une autre | Compter par zone physique, pas par liste alphabétique |
| Matériel détenu sur chantier | Écart négatif sur l'outillage et les EPI | Distinguer « manquant » et « sorti, non revenu » : ce n'est pas la même perte |
| Casse ou péremption non déclarée | Écart négatif sur les produits fragiles ou datés | Une ligne « casse » dans les motifs de sortie, déclarée sans sanction |
| Erreur de comptage | L'écart disparaît au recomptage | Recompter systématiquement toute ligne en écart avant de corriger |
Quand les mêmes références ressortent en écart à chaque campagne, l'inventaire n'y est pour rien : c'est la traçabilité des mouvements qu'il faut reprendre. Notre analyse des pertes de matériel invisibles sur chantier traite ce cas.
Dérouler un comptage en 7 étapes
- Figer les mouvements. Pendant le comptage, aucune entrée ni sortie. Si c'est impossible, créez une zone « en attente » physiquement à part, comptée en dernier et notée sur une feuille dédiée.
- Découper le dépôt en zones. Une zone = une feuille = un binôme. Une zone doit se compter en moins d'une heure : au-delà, l'attention baisse et les erreurs arrivent.
- Imprimer les feuilles dans l'ordre de passage physique. L'ordre de la feuille doit suivre l'ordre des racks, jamais l'ordre alphabétique des références. C'est ce qui évite les allers-retours, donc les lignes sautées.
- Choisir : à l'aveugle ou non. Masquer le théorique donne un comptage plus honnête, mais plus lent, et qui fait remonter plus d'écarts à traiter. Pour un premier inventaire, comptez à l'aveugle au moins sur les références sensibles.
- Compter en binôme. L'un compte à voix haute, l'autre écrit. Le binôme divise les erreurs de relevé bien plus sûrement qu'une seconde passe solitaire.
- Recompter les écarts avant de quitter la zone. C'est l'étape qu'on saute toujours, et celle qui fait la différence entre un inventaire exploitable et une correction au doigt mouillé.
- Clôturer, signer, saisir le jour même. Une feuille signée, un écart valorisé, une saisie dans la foulée. Une feuille saisie le mercredi suivant a déjà perdu une bonne partie de sa valeur : les motifs d'écart ne sont plus dans la tête de personne.
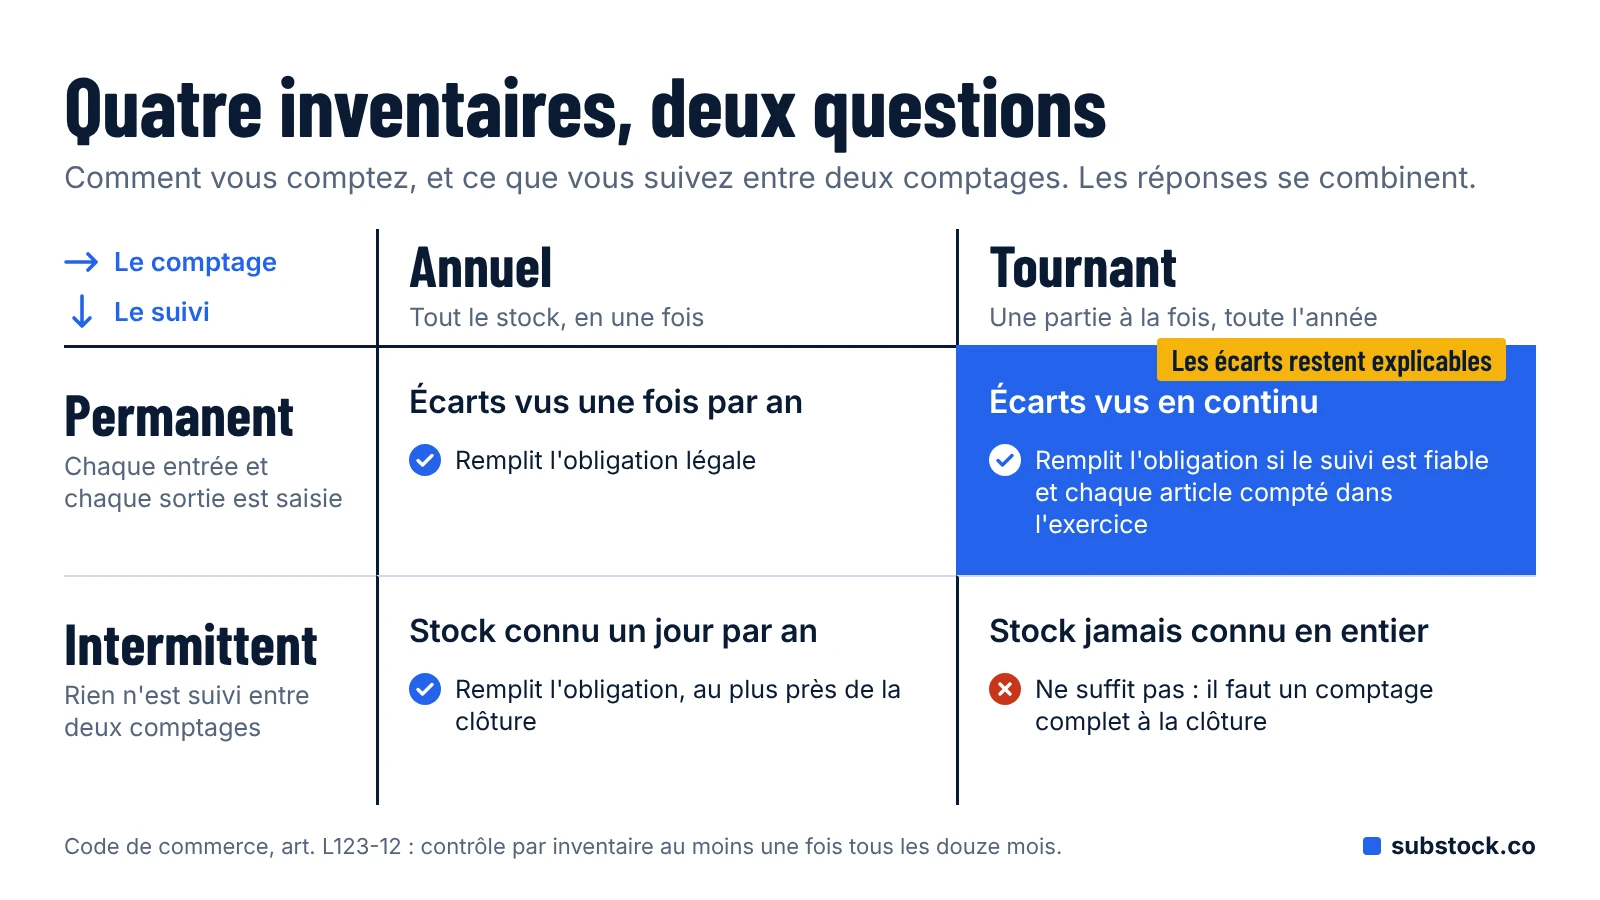
Cette méthode vaut pour l'inventaire annuel complet. Si vous ne pouvez pas arrêter le dépôt une journée entière, l'inventaire tournant (quelques zones comptées chaque semaine, avec la même feuille) donne une meilleure fiabilité, avec un effort étalé dans le temps. Pour le matériel durable plutôt que les consommables, voyez notre méthode d'inventaire de l'outillage et des machines.
6 erreurs qui faussent une feuille d'inventaire
- Préremplir la quantité théorique en gros. Celui qui compte voit « 24 », trouve 23, recompte, trouve 24. Le biais de confirmation est massif sur un comptage fatigant.
- Accepter les approximations. « ≈ 40 », « 1 palette », « plein » : une case qui n'est pas un nombre entier rend la ligne inutilisable. Mieux vaut une ligne non comptée qu'une ligne approximative.
- Oublier la colonne motif. Sans elle, l'inventaire produit un montant et aucune action. Six mois plus tard, le même écart réapparaît à l'identique.
- Compter dans l'ordre de la liste, pas des racks. Les allers-retours entre allées provoquent les doubles comptages et les zones oubliées.
- Ne pas numéroter les feuilles. Une feuille 2/3 égarée passe inaperçue, et le stock de toute une zone est corrigé à zéro par erreur.
- Corriger le système sans trace. La correction doit pointer vers la feuille signée. Sans justificatif, l'écart devient invisible et l'historique inexploitable. C'est le point de départ de la plupart des erreurs fréquentes en gestion d'inventaire.
Papier, tableur ou mobile : que choisir
Le papier reste imbattable sur un point : il fonctionne dans un dépôt sans réseau, sous la pluie, avec des gants. Sa limite est ailleurs, dans tout ce qui se passe après le comptage.
| Papier | Tableur | Application mobile | |
|---|---|---|---|
| Comptage terrain | Excellent | Peu pratique | Bon, avec scan |
| Risque de double saisie | Élevé : tout est ressaisi | Moyen | Nul |
| Écarts calculés | À la main | Automatique | Automatique et immédiat |
| Plusieurs compteurs en parallèle | Feuilles séparées à consolider | Conflits de versions | Natif |
| Traçabilité de la correction | Dépend de l'archivage | Faible | Historique complet |
Le papier coûte peu pendant le comptage ; il coûte cher à la ressaisie. Entre la feuille remplie dans l'allée 3 et la ligne corrigée dans le système, il y a toujours une deuxième occasion de se tromper. C'est là que la plupart des inventaires perdent leur fiabilité, même bien comptés.
Compter avec un téléphone supprime cette étape : on scanne le code de l'article, on saisit la quantité, l'écart s'affiche tout de suite et la ligne en écart se recompte sur place. Si trois binômes comptent dans trois dépôts différents, leurs comptages arrivent dans la même campagne, et le responsable suit l'avancement de chacun sans feuilles à rassembler.
FAQ — Feuille d'inventaire
Qu'est-ce qu'une feuille d'inventaire ?
C'est le document sur lequel on relève, à une date donnée, la quantité physiquement présente de chaque référence d'une zone, pour la comparer au stock théorique et en déduire l'écart. Elle est datée, signée, et sert de justificatif à la correction du stock.
Que doit contenir une feuille d'inventaire ?
Dix colonnes suffisent : zone, référence, désignation, unité de comptage, stock théorique, quantité comptée, écart, motif de l'écart, second comptage, et les noms de la personne qui a compté et de celle qui a contrôlé. En en-tête : date, zone, numéro de feuille et responsable d'inventaire.
Quelle différence entre feuille d'inventaire et fiche de stock ?
La fiche de stock enregistre les mouvements au fil de l'eau et donne un stock théorique. La feuille d'inventaire enregistre un comptage physique à une date donnée et donne le stock réel. La première dit ce qu'il devrait y avoir, la seconde ce qu'il y a : l'écart entre les deux est l'objet même de l'inventaire.
Comment calculer l'écart d'inventaire ?
Écart en quantité = quantité comptée − quantité théorique, avec son signe. Écart valorisé = écart en quantité × prix unitaire. Taux de fiabilité = lignes sans écart ÷ lignes comptées. Les trois sont nécessaires : des écarts opposés peuvent se compenser en valeur tout en révélant un processus défaillant.
Qu'est-ce qu'un comptage à l'aveugle ?
C'est un comptage où la quantité théorique est masquée sur la feuille. Celui qui compte note ce qu'il voit sans savoir ce qui est attendu, ce qui supprime le biais de confirmation. Il est plus fiable, mais plus lent, et fait remonter plus d'écarts à traiter : on le réserve souvent aux références sensibles ou de forte valeur.
Peut-on faire une feuille d'inventaire sur Excel ?
Oui, avec neuf colonnes et deux formules : =SI(F2="";"";F2-E2) pour l'écart, puis une multiplication par le prix unitaire pour l'écart valorisé, et une mise en forme conditionnelle pour faire ressortir les lignes en écart. La limite apparaît dès que plusieurs personnes comptent en même temps : les versions du fichier divergent.
Qui doit signer la feuille d'inventaire ?
Deux personnes : celle qui a compté et celle qui a contrôlé, idéalement différentes. La double signature indique à qui s'adresser en cas de doute et évite qu'un écart soit corrigé sans que personne ne l'ait vérifié.
À quelle fréquence faire un inventaire ?
Le Code de commerce (article L123-12) impose aux commerçants un inventaire au moins une fois tous les douze mois, en pratique à la clôture de l'exercice. Un seul comptage par an ne suffit pourtant pas à tenir un dépôt. L'inventaire tournant, qui compte quelques zones ou quelques références chaque semaine avec la même feuille, garde une fiabilité bien supérieure sans arrêter l'activité. Avec un inventaire permanent fiable, des comptages tournants qui couvrent chaque article sur l'exercice peuvent même remplacer le comptage complet de clôture : validez-le avec votre expert-comptable.
L'essentiel à retenir
La feuille d'inventaire est un document court, et tant mieux : une zone, des références dans l'ordre des racks, un théorique, un compté, un écart signé et un motif. Tout ce qu'on y ajoute la ralentit, tout ce qu'on en retire la rend inexploitable.
Trois règles comptent plus que le modèle lui-même : compter par zone physique, recompter toute ligne en écart avant de corriger, et écrire le motif pendant qu'on l'a encore en tête. Avec elles, l'inventaire donne des chiffres sur lesquels on peut décider. Sans elles, il produit du papier.
Enfin, suivez le bon indicateur. Le montant de l'écart dit ce que l'inventaire a coûté ; le taux de lignes justes dit si votre gestion de stock fonctionne. C'est lui qui doit progresser d'un comptage à l'autre.